Analiza (📊)
Co mówią wasze dane — najpierw odpowiedź, potem szczegóły. Metody liczenia opisuje rozdział Obliczenia.
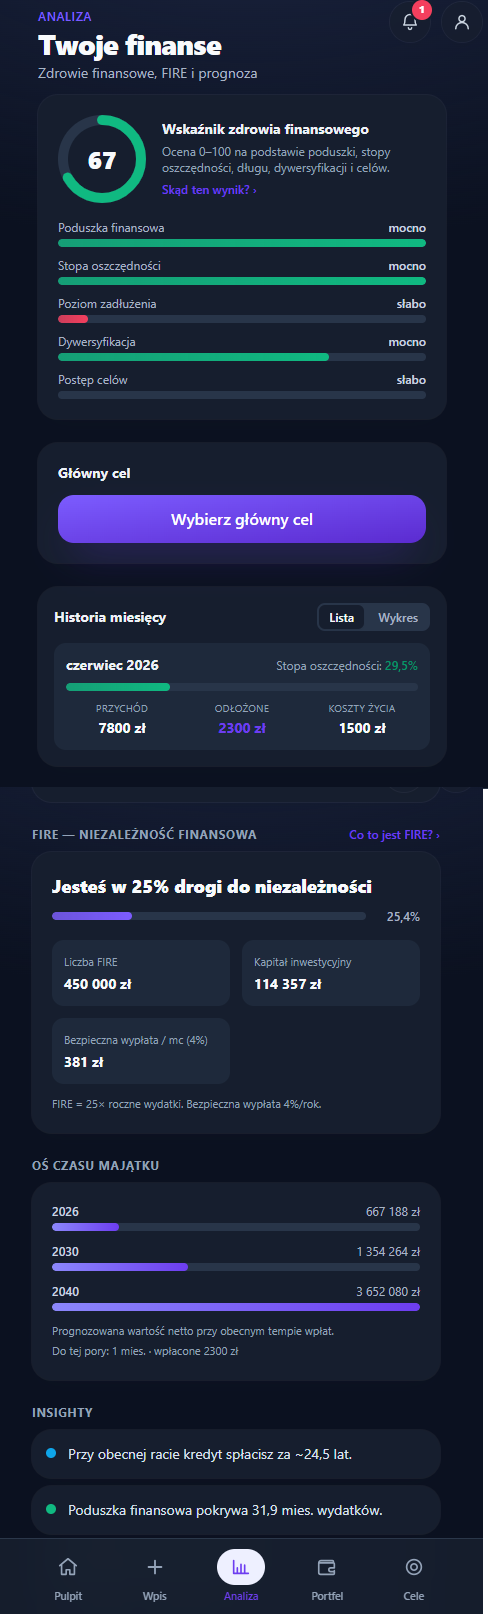
Ekran ma trzy zakładki: Kondycja, FIRE i Historia — same słowa, bez ikon, więc na wąskim telefonie mieszczą się w całości. Pozostałe wnioski stoją na dole Kondycji (dawna zakładka „Wnioski" miała zwykle dwa wiersze, więc nie zasługiwała na osobne miejsce). Główny cel edytujesz na Pulpicie.
Zakładka FIRE (z Monte Carlo), wynik kondycji z listą pozostałych wniosków oraz dwie stopy zwrotu (Wasz zwrot i Zwrot rynku) to moduły — włączysz je w Ustawieniach → Widok aplikacji („FIRE i symulacje", „Zdrowie finansów i wnioski", „Szczegóły inwestycji"). W samym rdzeniu Analiza pokazuje zmianę majątku, kondycję, zysk łączny i historię miesięcy.
Linki do zakładek
Każda zakładka ma własny adres, więc link albo odświeżenie strony wraca w to samo miejsce:
| Adres | Co otwiera |
|---|---|
/insights?tab=health | Kondycja |
/insights?tab=health#score | Kondycja, przewinięta do wyniku kondycji |
/insights?tab=health#insights | Kondycja, przewinięta do pozostałych wniosków |
/insights?tab=future | FIRE |
/insights?tab=future#fire-assumptions | FIRE, przewinięte do założeń (SWR, wydatki, wiek) |
/insights?tab=history | Historia |
Stary adres /insights?tab=insights (dawna zakładka „Wnioski") nadal działa —
przenosi na /insights?tab=health#insights. Z tych adresów korzystają inne
ekrany: kafelek Zdrowie finansów na Pulpicie otwiera wynik kondycji, a
powiadomienie o wniosku — miejsce, w którym ten wniosek stoi.
Gdy adres wskazuje zakładkę wyłączonego modułu, Analiza otwiera Kondycję.
Kondycja
Kondycja odpowiada na pytanie, którego nie zadaje żaden inny ekran: co zmieniło wasz majątek w ostatnich 12 miesiącach? Pulpit pokazuje bieżący miesiąc — Analiza patrzy na cały rok. Zakładka wygląda tak samo w trybie Prostym i Pełnym (wynik kondycji i pozostałe wnioski dochodzą z modułem Zdrowie).
-
Zmiana majątku z 12 miesięcy — tytuł z odpowiedzią, np. „W 12 mies. majątek netto wzrósł o 141 339 zł", okres (np. „lis 2025 – paź 2026" — miesiące, z których pochodzą wpłaty i spłaty) i części, które razem dają dokładnie tę kwotę:
- Wpłaty — suma wpłat z miesięcznych wpisów na konta i inwestycje,
- Spłata kapitału — o tyle spadły salda kredytów (raty i nadpłaty),
- Nowe i zamknięte kredyty — tylko gdy w tym okresie pojawił się nowy kredyt (jego saldo ze znakiem „−") albo kredyt zniknął z portfela („+"). Pożyczone pieniądze to nie wynik rynku, więc nie chowamy ich w ostatniej części,
- Wyceny i kursy — reszta zmiany: kursy, odsetki, wyceny aktywów.
Przy każdej części stoi kwota ze znakiem i pasek proporcji; spadek wycen ma znak „−", nie czerwony kolor. Wpłaty są fioletowe, spłata kapitału jasnofioletowa (to też budowanie majątku), rynek morski — bursztyn zostaje zarezerwowany dla kosztów życia. To te same liczby i te same zaokrąglenia co „Skąd ten wzrost?" na Pulpicie — części zawsze sumują się do tytułu.
Para. Gdy obie dorosłe osoby mają własne wpłaty, pod częściami stoi podział wpłat: „Wpłaty wg osób: Kuba +36 000 zł · Ania +16 200 zł · wspólne +43 200 zł". Wspólne to konta bez przypisanego właściciela; trzy kwoty sumują się do części „Wpłaty". Miesiąc po miesiącu przenosi do Historii. Przy krótszej historii okno jest krótsze (np. „W 5 mies."), a przed drugim wpisem karta mówi, że rozbicie pojawi się po nim.
-
Karta „co teraz i czy jesteśmy bezpieczni" — jedna karta zamiast trzech. Zakładka ma jeden nagłówek — zmianę majątku z punktu 1; wniosek w tej karcie jest jej podtytułem (mniejszym i lżejszym), a nie drugim nagłówkiem:
- na górze najważniejszy wniosek z następnym krokiem (w danych demo: „Poduszka finansowa pokrywa 6,7 mies. wydatków." i „Poduszka jest pełna — kolejne nadwyżki najpierw na cele z terminem." z linkiem Otwórz Cele ›). Luki w celach (kwoty braku) Analiza nie pokazuje — to rola ekranu Cele. Gdy wniosek dotyczy poduszki, oszczędności albo długu, karta podaje sam krok — liczba stoi w linii pod nim;
- pod nim trzy fakty bezpieczeństwa obok siebie (na telefonie jeden pod drugim) — każdy z etykietą, liczbą i jednym zdaniem kontekstu: Poduszka 6,7 mies., Odkładacie 48,1% przychodów (ostatnie 12 mies.), Dług 43,7% aktywów — typowo przy kredycie hipotecznym. Gdy wniosek mówi już o poduszce, karta nie dodaje drugiego zdania o jej poziomie. Pod faktami (na telefonie — od razu pod poduszką, przed oszczędnościami i długiem) widać, skąd liczba miesięcy poduszki: „57 953 zł (Obligacje COI) ÷ 8 587 zł wydatków/mc (z ratami, średnia z 12 mies.)" — pula, nazwy kont, które do niej liczymy, i średnie miesięczne wydatki razem z ratami kredytów z 12 ostatnich miesięcy z przychodem. Raty płaci się także wtedy, gdy przychód zniknie, więc poduszka mówi, na ile miesięcy realnie starczy. Link Zmień, co liczymy do poduszki prowadzi do Portfela. Pełna karta z tymi faktami stoi na Pulpicie i liczy tak samo;
- z modułem Zdrowie — wynik kondycji (opis niżej).
-
Zwrot z inwestycji — w trybie Pełnym pod kartą z punktu 2, na pełną szerokość (karta z wynikiem jest wysoka, a fakty potrzebują miejsca). W trybie Prostym zwrot to jedna liczba, więc na szerokim ekranie stoi obok karty z punktu 2 (dwie trzecie i jedna trzecia szerokości) — bez karty z jedną kwotą rozciągniętej na cały ekran.
-
Pozostałe wnioski (moduł Zdrowie) — na samym dole, opis niżej.
Kolejność wyboru najważniejszego wniosku: najpierw sprawy do uwagi (np. wysoki dług przy dużym udziale zmiennych aktywów, za mała poduszka, spadek stopy oszczędności), potem informacje z konkretnym krokiem, potem pochwały, a na końcu same fakty (udział długu w typowym zakresie, termin spłaty kredytu, % drogi do FIRE).
Luka celu z terminem. Gdy cele z terminem potrzebują miesięcznie więcej, niż odkładacie, Analiza nie podaje kwoty braku — ta liczba stoi tylko w Celach (krytyka 2026-10-14: wcześniej ta sama kwota była na trzech ekranach). Analiza pamięta jednak o luce: przy pełnej poduszce nie radzi, żeby „kolejne nadwyżki pracowały w inwestycjach", tylko mówi „najpierw na cele z terminem" i daje link Otwórz Cele ›.
Wszystkie kwoty w Analizie mają separator tysięcy także przy czterech cyfrach („8 587 zł", nie „8587 zł").
Pusty plan. Dopóki w planie nie ma żadnego konta, aktywa ani wpisu, Kondycja nie pokazuje faktów, których nie ma („Dług: brak", „Poduszka 0 zł"). Zamiast nich jest jedna karta z przyciskiem Dodajcie pierwsze konto.
Wynik kondycji (0–100)
Z modułem „Zdrowie finansów i wnioski" wynik stoi w karcie z punktu 2 jako jeden zwarty wiersz: etykieta Wynik kondycji, liczba (82/100 w danych demo), linia, która wymienia wszystkie obszary wg stanu — „3 z 5 obszarów mocno: poduszka, oszczędności, dywersyfikacja · średnio: cele · dług: typowo przy kredycie hipotecznym" — i link Skąd ten wynik?. Liczby poszczególnych obszarów (np. dywersyfikacja, postęp celów) są w arkuszu, nie w karcie — wcześniej karta Kondycji miała około dziesięciu elementów.
Postęp celów to suma: odłożone ÷ kwoty wszystkich celów w toku (bez zrealizowanych), tak jak nagłówek w Celach. W danych demo: „125 000 zł z 308 000 zł · 40%". Wcześniej wynik brał średnią procentów pojedynczych celów (51%), więc Analiza i Cele pokazywały różne liczby. Gdy wszystkie cele są zrealizowane, składnik ma 100%.
Pozycje nazywamy tak, jak w Portfelu („ETF globalny"), a nie tickerem („SWRD"). Udział największej pozycji liczymy wśród inwestycji, nie całego majątku.
Skąd ten wynik? otwiera arkusz z wszystkimi składnikami — poduszka, stopa oszczędności, poziom zadłużenia, dywersyfikacja, cele — z wagą każdego (przy komplecie danych 29 / 23 / 18 / 18 / 12%; wagi zawsze sumują się do 100%, także gdy któregoś obszaru brakuje), waszą liczbą i wskazówką policzoną z waszych danych, np. „Do 6 miesięcy brakuje ok. 8 400 zł" albo „Ponad cel 6 miesięcy — tu nic nie trzeba dokładać". Zwykła hipoteka nigdy nie dostaje „słabo" — ma opis „typowo przy kredycie hipotecznym", bo liczymy ją łagodniej niż kredyt gotówkowy (szczegóły w Obliczeniach).
Bez danych wynik się nie pokazuje — nie dostaniecie „100" za sam brak długu. Dług bez żadnych aktywów oznacza najsłabszy poziom, a nie „brak długu".
Zwrot z inwestycji
- Zysk łączny — wartość inwestycji dziś minus wpłacony kapitał, w złotych, z dopiskiem, ile to procent wpłat (np. „+11,5% względem wpłat").
- Zwrot roczny (moduł „Szczegóły inwestycji") — z jednostką, np. „+7,7%/rok".
Zwrot roczny liczymy dwiema metodami: money-weighted (XIRR — uwzględnia, ile i kiedy wpłacaliście) i time-weighted (TWR — jak pracowały same inwestycje). Gdy wyniki różnią się o więcej niż 0,5 punktu procentowego, widać obie liczby — Wasz zwrot (z wpłatami) i Zwrot rynku — oraz zdanie o tym, czym się różnią. Gdy są praktycznie równe (typowe przy regularnych, podobnych wpłatach), zostaje jedna liczba, bez dodatkowego zdania o terminach wpłat — jedna liczba nie potrzebuje wykładu. Arkusz Jak liczymy zwrot? opisuje to, co widać na karcie: przy jednej liczbie — jedną metodę i dlaczego druga nic nie dodaje; przy dwóch — obie. Zawiera też rozbicie „wpłacone → wartość dziś → zysk". Obie stopy wymagają kilku miesięcy historii (wcześniej widać „—").
Następny krok przy luce celów
Przesunięcie terminu, które domyka plan (np. „Przesuń „Budowa domu” na listopad 2028 · ~7 200 zł/mc → zostaje ok. 400 zł/mc"), proponuje werdykt w Celach. Analiza do niego tylko prowadzi linkiem Otwórz Cele ›.
Wynik kondycji to w karcie jeden wiersz (liczba i Skąd ten wynik? ›). Linia obszarów („3 z 5 obszarów mocno: …") stoi na górze tego arkusza.
Na szerokim ekranie (od 1280 px) karta Tematy do przeglądu w prawej kolumnie pokazuje — obok zaległych wpisów i wykupów — także lukę celów (link do Celów) albo ostrzeżenie z czoła Analizy. Komunikat „Nic pilnego" pojawia się tylko wtedy, gdy nic z tego nie występuje.
Pozostałe wnioski
Na dole Kondycji (moduł Zdrowie) stoją pozostałe wnioski: bez tego, który
jest nagłówkiem karty, i bez faktów, które karta już pokazuje w linii
bezpieczeństwa (poduszka, stopa oszczędności, udział długu). Przy włączonym
module FIRE nie ma tu też „Postęp do FIRE" — tę liczbę pokazuje zakładka FIRE.
Gdy wnioski różnią się wagą, każdy ma ją zapisaną słowem — Do uwagi,
Informacja albo Dobrze — więc nie trzeba odczytywać jej z koloru. Gdy
wszystkie są zwykłymi informacjami, etykiety znikają (ta sama etykieta przy
każdym wierszu nic nie mówi); „Do uwagi" zostaje zawsze. Termin spłaty kredytu podajemy rokiem
i w pełnych latach, odmienionych po polsku: „Przy obecnych spłatach kredyt
zostanie spłacony ok. 2051 — za ok. 25 lat." — ułamek roku przy wieloletnim
kredycie to fałszywa precyzja. To ten sam harmonogram co na Pulpicie, w Celach
i w FIRE; gdy rok z raty wypada po końcu umowy, wniosek mówi oba terminy
i prosi o sprawdzenie raty i okresu. Pozycje są nazwane
tak jak w Portfelu. Te same reguły zasilają powiadomienia;
powiadomienie o takim wniosku prowadzi do /insights?tab=health#insights.
Historia miesięcy
Historia ma własną odpowiedź — rytm miesięcy — zamiast powtarzać zdanie o 12 miesiącach z Kondycji. Gdy co miesiąc odkładacie podobną kwotę (różnica do 5% średniej), karta mówi np. „Co miesiąc odkładacie 7 950 zł — tyle samo przez 12 mies."; gdy kwoty się wahają — średnią i zakres („… średnio 6 200 zł — od 4 000 zł do 9 000 zł"). Pod spodem: zmiana majątku netto w tym okresie („Majątek netto: +128 835 zł w 12 mies.") i stopa oszczędności z miesięcy w tabeli (np. „ostatnie 12 mies."). Ta sama stopa stoi w wierszu Razem. Kondycja liczy stopę z tych samych 12 miesięcy, więc na całym ekranie stoi jedna liczba (wcześniej Kondycja brała 6 miesięcy i obok siebie stały 49,6% i 48,1%).
- Lista to tabela: miesiąc, odłożone, stopa w danym miesiącu i zmiana majątku względem poprzedniego miesiąca. Na szerszym ekranie dochodzą przychód, raty i koszty życia — tak, żeby rachunek się zgadzał: przychód − odłożone − raty = koszty życia (przypis pod tabelą). Na telefonie te trzy kolumny są ukryte, ale nie zniknęły: dotknięcie miesiąca rozwija pod wierszem „Przychód 15 955 zł · Raty 3 804 zł · Koszty życia 4 201 zł".
- Zaokrąglanie. Przychód, odłożone i raty zaokrąglamy do pełnych złotych każde osobno, a koszty życia wyliczamy z tych zaokrąglonych kwot — więc każdy wiersz się zgadza (15 955 − 7 950 − 3 804 = 4 201, tak samo jak na Pulpicie), a rata ma tę samą wartość w każdym miesiącu. Wiersz Razem to suma pokazanych wierszy. Wcześniej zaokrąglaliśmy całe kolumny „do sumy" i w jednym miesiącu rata wychodziła 3 804 zł, w innym 3 803 zł, a koszty życia 4 202 zł zamiast 4 201 zł. „Razem" kosztów życia z 12 miesięcy to ta sama kwota, którą FIRE bierze jako roczne wydatki (57 392 zł w danych demo).
- Domyślnie widać 12 ostatnich miesięcy; Pokaż wszystkie miesiące rozwija pełną historię (tytuł, stopa i wiersz „Razem" liczą się wtedy dla całego okresu).
- Wykres ma tytuł-odpowiedź, np. „Średnio odkładacie 7 950 zł z 16 537 zł przychodu miesięcznie" (średnie z miesięcy na wykresie), a pod nim podpis, co rysują słupki: przychód, odłożone, raty i koszty życia. Trzy ostatnie słupki sumują się do przychodu — bez rat brakowało w każdym miesiącu kwoty raty. Oś ma okrągłe podziałki (0 / 5k / 10k / 15k…).
Bez żadnego wpisu Historia nie jest pusta: mówi, że zacznie się od pierwszego wpisu, i prowadzi przyciskiem Dodaj wpis do Wpisu.
Zmianę majątku liczymy z miesięcznych migawek wartości netto — obejmuje wpłaty, wynik rynku i spłatę długu. Gdy migawek jeszcze nie ma (np. tuż po imporcie), tytuł mówi tylko, ile odłożono, a kolumna zmiany pokazuje „—". Zieleń i czerwień pojawiają się wyłącznie przy zmianie wartości.
FIRE
Liczony z soczewki inwestycyjnej (konta + gotówka + wynajem — samochód i mieszkanie, w którym mieszkacie, nie finansują emerytury). Soczewka pomija pieniądze odkładane dla kogoś innego — pozycje i aktywa z ustawionym beneficjentem, np. obligacje 800+ dziecka. To nie jest kapitał, z którego para będzie żyć, więc nie liczy się ani do portfela FIRE, ani do tempa wpłat. Ta sama soczewka stoi za widokiem Na wolność w Portfelu, więc tam też tych pozycji nie ma. Wcześniej FIRE liczył obligacje Zosi (25 750 zł) i jej wpłaty 800 zł/mc jak własny portfel rodziców.
Dlatego portfel FIRE różni się od całkowitej wartości netto z Pulpitu. Karta odpowiedzi mówi to liczbami w rozwijanym Skąd te liczby? (opis niżej): „Skąd różnica: portfel FIRE 405 118 zł to inwestycje 385 118 zł i gotówka lub wynajem 20 000 zł. Wartość netto 737 326 zł dolicza 875 750 zł poza FIRE i odejmuje kredyt 543 542 zł. Nie liczymy pieniędzy odkładanych dla innych osób: Obligacje 800+ dziecka (Zosia, 25 750 zł)."
Na szerokim ekranie po lewej stoją odpowiedź i założenia, po prawej poziomy wolności i oś czasu portfela FIRE. Na telefonie — jedna kolumna: odpowiedź, poziomy, założenia, symulacje, oś czasu.
Najpierw odpowiedź. Pierwsza karta to jedno zdanie o całym gospodarstwie. Wiek liczymy z daty urodzenia każdej dorosłej osoby (Ustawienia → osoby w gospodarstwie); u głównej osoby działa też data z jej profilu.
- gdy obie osoby mają datę urodzenia — „… ok. 2038 (Kuba 46 · Ania 48)",
- gdy u pary jest tylko jedna data — „… ok. 2038 (Kuba w wieku 46)" i link Uzupełnij w Ustawieniach, który otwiera pole daty tej osoby, której daty brakuje,
- bez dat — rok i liczba lat, z odmianą: „(za 1 rok)", „(za 2 lata)", „(za 5 lat)" (wcześniej zawsze „lat", więc wychodziło „za 2 lat").
Pod zdaniem: pasek postępu, portfel na tle kwoty wolności (w dzisiejszych pieniądzach — kwota wolności wynika z obecnych wydatków), tempo wpłat (ile miesięcznie zasila portfel FIRE) i „Gdybyście przeszli na FIRE dziś" — ile miesięcznie dałby obecny portfel przy wybranym SWR, z dopiskiem „przed spłatą kredytu (543 542 zł dziś)", bo wypłata z portfela sama kredytu nie spłaci. Gdy przy obecnym tempie cel jest dalej niż 100 lat, zdanie mówi to wprost i podpowiada, co skraca drogę.
Cele z terminem z tych samych pieniędzy. Gdy cel z terminem (jeszcze przed nim) ma jako źródło konto albo aktywo z portfela FIRE — wybrane w celu albo wpisane w jego opisie, np. „Inwestycje ETF + gotówka" — pod odpowiedzią stoi zdanie: „„Budowa domu" (2027) zabierze ok. 180 000 zł z tych pieniędzy — FIRE jeszcze tego nie odejmuje." Kwota to brakująca część celu (kwota − odłożone). Rok odpowiedzi i liczba FIRE na razie tej wypłaty nie uwzględniają — zdanie mówi o niej wprost, zamiast udawać, że pieniądze zostaną w portfelu.
Skąd te liczby? to jedno rozwijane miejsce (domyślnie zwinięte) na wszystko, co wyjaśnia liczby z odpowiedzi: rachunek liczby FIRE (opis niżej), „Skąd różnica" (portfel FIRE a wartość netto, z pieniędzmi odkładanymi dla innych osób), opis osi „Portfel FIRE w czasie" i to, czego FIRE nie liczy. Wcześniej były to cztery osobne akapity drobnym drukiem pod odpowiedzią i pod osią.
-
Poziomy wolności — Coast FIRE, Lean, Pełny i Fat z postępem i krótkim objaśnieniem w linii (Lean = 70% obecnych wydatków, Fat = 150%). Coast FIRE to kapitał, który bez dokładania urośnie do celu na emeryturę w podanym wieku — najłatwiejszy próg, a nie wolność. Osiągnięty poziom opisuje słowo „osiągnięty", nie sam znaczek.
-
Założenia (przeliczane na żywo; bezpośredni link:
/insights?tab=future#fire-assumptions). Obok tytułu stoi odpowiedź — „Odpowiedź: ok. 2038" — a po zmianie założeń także rok sprzed zmiany, np. „Odpowiedź: 2038 → 2036" (porównanie z rokiem po otwarciu zakładki). Na szerokim ekranie założenia stoją pod odpowiedzią, więc bez tej linii efekt zmiany SWR czy stopy był niewidoczny:- Bezpieczna stopa wypłat (SWR) — 3 / 3,5 / 4%, z jednym zdaniem, co to znaczy;
- Realny zwrot do FIRE — 3 / 5 / 7% rocznie ponad inflację (domyślnie 5%), z jednym zdaniem: 3% ostrożnie, 5% umiarkowanie dla akcji i obligacji, 7% optymistycznie. Zmienia rok odpowiedzi, oś czasu, Coast FIRE i symulacje. Wcześniej przypis mówił, że stopy wpisujecie sami, choć pola nie było;
- Roczne wydatki — z separatorem tysięcy i jednostką „zł/rok". Domyślnie to koszty życia z ostatnich 12 miesięcy — ta sama kwota co „Razem" kosztów życia w Historii (pod polem stoi dopisek, skąd jest). Jeśli wpiszecie własną kwotę, pod polem pojawia się „Z wpisów: 57 392 zł · przywróć" — jeden klik wraca do wartości wyliczonej z wpisów. Własna kwota liczy się wszędzie, gdzie pojawia się FIRE: w zakładce, we wniosku „Postęp do FIRE: X% drogi" i w powiadomieniu o osiągnięciu 100% — wszystkie trzy liczą tym samym rachunkiem, z tych samych ustawień (także SWR spoza zakresu 0–20%, np. z uszkodzonej kopii, wraca do domyślnych 3,5% w każdym z tych miejsc). Wcześniej wniosek i powiadomienie brały wydatki zawsze z wpisów, więc mogły pokazać inny procent niż zakładka;
- Wiek emerytury (Coast FIRE) — dotyczy tylko progu Coast;
- stały dochód po FIRE (ZUS, wynajem, part-time), który obniża kwotę wolności.
Nieczytelna wartość nie znika po cichu: pole zostaje z wpisanym tekstem i komunikatem „Wpisz kwotę większą od zera.".
-
Symulacje i podatki — domyślnie zwinięte. Losowe scenariusze rynku (Monte Carlo: 400 ścieżek z losowym rocznym zwrotem, ten sam seed przy każdym otwarciu) odpowiadają na pytanie „kiedy", a nie „czy". Rok z odpowiedzi liczymy przy średnim zwrocie, więc z definicji wypada mniej więcej w połowie scenariuszy — karta mówi to wprost: „ok. 2038 — w połowie scenariuszy" i „pewniej (3 z 4): 2040" — rok, do którego cel osiąga trzy na cztery ścieżki. Oba lata pochodzą z tych samych 400 ścieżek, a cel na każdej ścieżce to cel z danego roku (wydatki ÷ SWR + saldo kredytu w tym roku), tak jak w odpowiedzi. Udziały zaokrąglamy do 5% — 400 losowań nie daje precyzji „48,3%". Wcześniej karta pokazywała „Szansa powodzenia: niska (48,3%)" dla roku z nagłówka, co brzmiało jak ostrzeżenie, choć to po prostu środek rozkładu. Gdy podacie wiek emerytury dalszy niż rok odpowiedzi, druga linia mówi, jak jest przy dłuższym horyzoncie: „Przy horyzoncie do 60 lat (wiek emerytury z założeń): ponad 95%". Obok: efektywny SWR po podatkach (IKE 0 / IKZE 10% / zwykłe 19%) i o ile miesięcy wcześniej osiągniecie cel, dokładając 500 zł miesięcznie („+500 zł/mc → cel ok. 5 mies. wcześniej"). To porównanie liczy z tym samym ruchomym celem co odpowiedź (saldo kredytu z każdego miesiąca), krokiem miesięcznym — stąd „ok.".
-
Pojęcia FIRE — wyjaśnienia: każde pojęcie (FIRE, Coast, Lean/Pełny/Fat, SWR, kwota wolności) z definicją i liczbą policzoną z waszych danych. Arkusz zamyka przycisk Rozumiem, jak pozostałe arkusze Analizy.
„Tempo wpłat" to wyłącznie wpłaty na inwestycje i nadpłaty kredytu na mieszkanie na wynajem — rata kredytu na własne mieszkanie nie powiększa portfela FIRE.
Jedna nazwa celu: kwota wolności
Cel FIRE ma na całej zakładce jedną nazwę — kwota wolności (także we wzorze w „Skąd te liczby?"). Postęp pokazujemy w całych procentach, zaokrąglonych w dół, tak samo jak w Celach i na Pulpicie (19%, nie 19,9%). Gdy spłacacie kredyt, kwota wolności maleje z każdym rokiem, więc odpowiedź mówi to wprost: „Cel maleje, bo spłacacie kredyt — w 2038: 2 031 036 zł". Wiersze osi czasu podają cel z ich roku („cel w 2030: …"), a tytuł osi jest odpowiedzią („Portfel dochodzi do celu ok. 2038").
Pod Tempem wpłat stoi wyjaśnienie różnicy względem Historii: tempo FIRE to plan wpłat bez pieniędzy odkładanych dla innych osób (np. „7 950 zł z planu wpłat − 800 zł odkładane dla: Zosia"). U pary Coast FIRE i horyzont symulacji mówią, czyj wiek liczą (główna osoba, np. „emerytura w wieku 60 (Kuba)").
Na telefonie Założenia są zwinięte za przyciskiem Zmień założenia —
odpowiedź na żywo („Odpowiedź: ok. 2038") widać bez rozwijania. Link
#fire-assumptions (np. z Celów) otwiera je od razu. Od 1024 px założenia są
zawsze rozwinięte.
Liczba FIRE a kredyt
Roczne wydatki FIRE to koszty życia bez rat kredytów — po przejściu na FIRE nie ma już raty. Kredytu nie da się jednak pominąć: saldo, które zostanie w roku FIRE, trzeba wtedy spłacić z portfela. Dlatego liczba FIRE = wydatki ÷ SWR + saldo kredytu do spłaty w roku FIRE, a rok odpowiedzi to pierwszy rok, w którym portfel pokrywa obie części. Saldo w danym roku wynika z jednego harmonogramu długu — raty i średniej faktycznej nadpłaty z ostatnich 12 wpisów — tego samego, z którego Pulpit i Cele podają rok spłaty. Planowana nadpłata z Portfela liczy się tylko wtedy, gdy nie ma jeszcze wpisów. Wcześniej FIRE brał zawsze plan (4 000 zł/mc) i w demo „spłacał" kredyt przed 2035, choć we wpisach nie było ani jednej nadpłaty — cel FIRE pomijał wtedy ok. 400 tys. zł długu.
W Skąd te liczby? stoi ten rachunek wprost, np. „Liczba FIRE = wydatki 57 392 zł ÷ 3,5% + saldo kredytu do spłaty w 2038: 391 264 zł = 2 031 036 zł" (dane demo). Gdy kredyt zniknie przed rokiem FIRE, zdanie mówi to zamiast dopisywać „+ 0 zł": „Kredyt hipoteczny: przy obecnych spłatach saldo spadnie do zera przed 2030, więc nie podnosi celu". Poziomy Lean / Pełny / Fat też doliczają saldo kredytu (dług trzeba spłacić niezależnie od stylu życia), ale każdy z roku, w którym ten poziom wypada: Lean przychodzi wcześniej, więc dolicza wyższe saldo, Fat — później i niższe. Wcześniej wszystkie trzy brały saldo z roku Pełnego FIRE. Próg Coast — saldo z roku, w którym osiągacie wiek emerytury. Kredyt powiązany z mieszkaniem na wynajem już pomniejsza portfel FIRE, więc nie liczymy go drugi raz. To narzędzie edukacyjne, nie porada inwestycyjna — założenia wpisujecie sami. Wzory: Jak liczymy.
Portfel FIRE w czasie
Oś czasu w zakładce FIRE liczy dokładnie to samo co odpowiedź: portfel inwestycyjny, realny zwrot z założeń (np. 5% rocznie), obecne tempo wpłat, kwoty w dzisiejszych pieniądzach. Dzięki temu oś nie może pokazać przekroczenia celu wcześniej niż rok z odpowiedzi — rok z odpowiedzi stoi na osi jako osobny wiersz z dopiskiem „cel osiągnięty", a pionowa kreska na każdym pasku pokazuje cel z tego roku (wydatki ÷ SWR + saldo kredytu w tym roku) — przy malejącym kredycie kreska przesuwa się w lewo.
Pod tytułem karty stoi jedno zdanie pomocnicze, np. „Za 14 lat ok. 2,48 mln zł w dzisiejszych pieniądzach" — zwykłym tekstem, bo odpowiedzią zakładki jest rok FIRE z pierwszej karty. Wiersze są podpisane odstępem (Dziś, Za 4 lata, Za 12 lat, Za 14 lat) i rokiem, bo odstępy nie są równe. Każdy wiersz ma dwie linie — odstęp i rok, a pod nimi „portfel X · cel Y" — żadna nie łamie się w środku (wcześniej wiersz roku FIRE z dopiskiem „cel osiągnięty" zawijał się inaczej niż pozostałe). Opis osi i to, czego FIRE nie liczy, np. „Bez: Mieszkanie, Działka pod dom (850 000 zł) — nie liczą się do FIRE. Kredyt hipoteczny (543 542 zł dziś) nie pomniejsza portfela — saldo z roku FIRE dolicza się do kwoty wolności.", stoją w Skąd te liczby? w karcie odpowiedzi. Wcześniej w tym miejscu stała projekcja całego majątku netto (z mieszkaniem, nominalnie) — przecinała kwotę wolności kilka lat przed rokiem z odpowiedzi i dawała dwie sprzeczne odpowiedzi na jednym ekranie.