Pulpit (🏠)
Przegląd całego majątku na jeden rzut oka — pierwszy ekran po zalogowaniu.
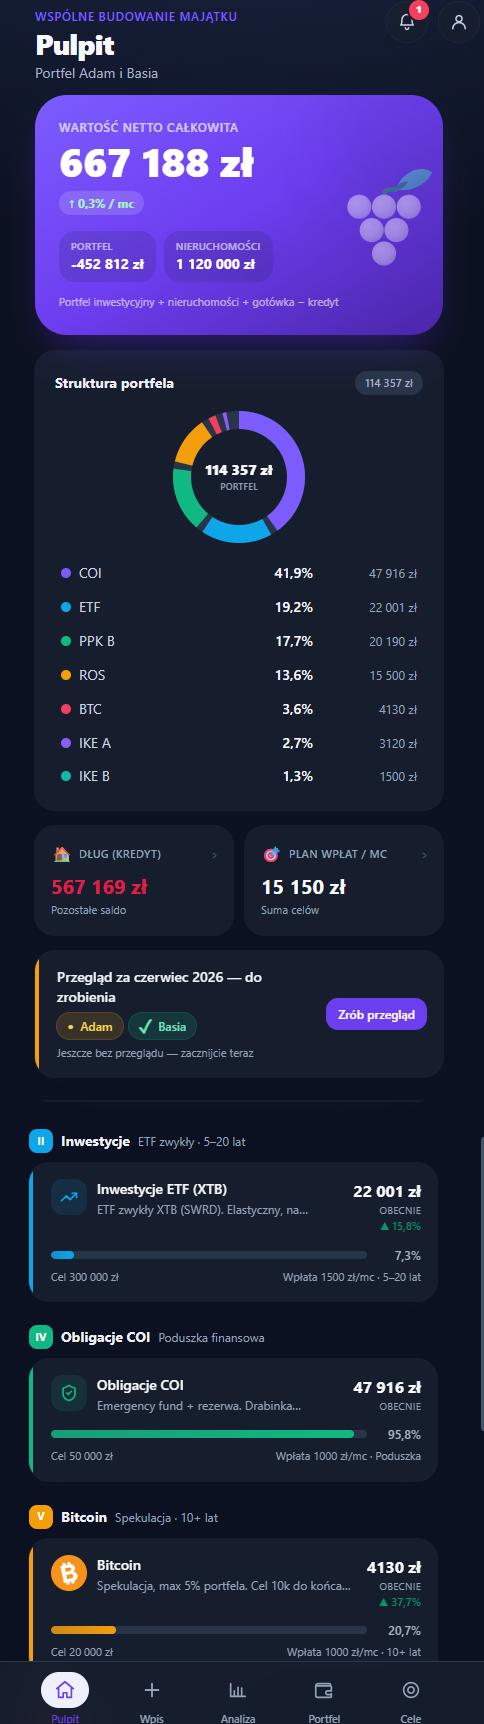
Pulpit służy do patrzenia: jeden hero, podgląd i wejście w szczegóły przez arkusze — bez edycji. Wartości i konta zmieniasz w Portfelu, a wpłaty zapisujesz w Wpisie. Dzięki temu nie ma dwóch miejsc na to samo.
Świeże konto (zero pozycji i aktywów) pokazuje pod hero jeden wyraźny krok — przycisk „Dodaj pierwsze konto" prowadzący do Portfela. Nic poza nim nie konkuruje o uwagę: nie ma wskaźników z 0 zł, pustego donuta, planu, zakładek ani banera „czeka na wpis" — to wszystko pojawia się, gdy jest co pokazać.
Animacja otwarcia
Przy pierwszym uruchomieniu aplikacji, przy pierwszym starcie po instalacji na ekranie głównym, po każdym zalogowaniu i po odblokowaniu planu hasłem (albo kodem odzyskiwania) Pulpit poprzedza krótka animacja (ok. 3 s): na kaflu pojawia się po kolei sześć winogron, rysuje się łodyżka, rozwija listek i wychodzi napis „GrapeVest", który zostaje chwilę na ekranie. Potem znak odlatuje — na komputerze prosto w logo w bocznym menu — i odsłania Pulpit.
- Gdy jesteś już zalogowany i po prostu otwierasz aplikację, animacji nie ma.
- Stuknięcie, kliknięcie albo dowolny klawisz od razu ją pomija.
- Przy włączonym w systemie „Ogranicz ruch" zamiast niej znak pojawia się na chwilę i znika krótkim przenikaniem.
- Działa tak samo w trybie lokalnym i na koncie w chmurze; w demo jej nie ma. Zapamiętuje tylko to, że animacja już zagrała (na tym urządzeniu) — żadnych danych planu.
Hero — wartość netto
Na górze całkowita wartość netto:
aktywa − pasywa (czyli portfel + gotówka + nieruchomości − kredyt)
Pod kwotą (na telefonie) krótkie rozbicie: Portfel (inwestycje i gotówka — płynny majątek), Nieruchomości (mieszkania, działki; tylko jeśli są) i Pasywa (dług, jeśli istnieje). Gotówka liczy się do portfela, nie do nieruchomości. To opis, nie przyciski — dlatego bez teł-pastylek, które wyglądały na klikalne; etykiety są pełne, zwykłą wielkością liter (wersaliki ucinały „Nieruchomości").
Główna kwota skaluje się do szerokości ekranu, a wartości w rozbiciu pokazujemy w skrócie (np. „1,16 mln zł", „569 tys. zł"), żeby nic się nie ucinało na wąskich telefonach. Na komputerze przełącznik osób ma dwa rzędy: dorośli w pierwszym, a dzieci w osobnym rzędzie pod nimi, z cichym podpisem „Odłożone dla:" — chip dziecka to widok pieniędzy odkładanych na jego cel, a nie czwarty „udział" w majątku obok „Razem" i dorosłych. Na telefonie, gdy chipów jest więcej niż trzy (np. Razem, Kuba, Ania, Zosia), wszystkie stoją w jednym rzędzie, a dzieci oddziela cienka kreska — dwa rzędy z podpisem zajmowały pół karty, zanim pojawiła się kwota. Podpis „Odłożone dla:" słyszy wtedy czytnik ekranu.
Pod kartą (zakres Razem, na telefonie i na komputerze) jest jedna linia z trzema odpowiedziami: „Poduszka 6,7 mies. · Plan −4 000 zł · Bez długu ok. 2051". To te same liczby co karta „Czy jesteśmy bezpieczni?" w Analizie, wskaźnik planu i karta celu — 30-sekundowy rzut oka bez przewijania. Linia jest linkiem do Kondycji w Analizie, gdzie stoją pełne zdania. Brakującą część (np. bez długu) linia pomija; gdy nie mieści się na wąskim ekranie, kończy się wielokropkiem.
Przełącznik osób
Gdy choć jedno dziecko jest w rodzinie lub jakaś pozycja ma przypisanego właściciela, nad kwotą pojawia się rząd pigułek: Razem (całość — to samo słowo co „domknięty razem" w rytuale; wcześniej „Rodzina"), każdy dorosły (konta zarządzające) oraz każde dziecko. Wybór filtruje cały pulpit — hero, KPI, strukturę i kategorie — a nie tylko kwotę. To ten sam filtr co „Czyje:" w Portfelu: wybrana osoba przechodzi między oboma ekranami do końca sesji. Opcja, której drugi ekran nie ma („Wspólne" jest tylko w Portfelu, dzieci tylko na Pulpicie), zostawia tam „Razem".
Widok dorosłego pokazuje jego własny majątek + wspólny: to, co kupiliście razem i nie jest przypisane do nikogo (mieszkanie, działki, gotówka, wspólny kredyt). Domyślnie wspólne liczy się każdemu dorosłemu w 100% („jesteśmy drużyną"). W Ustawieniach możesz to zmienić na podział 50/50 — wtedy wspólne pozycje liczą się osobie w połowie i Twój majątek razem z majątkiem partnera sumują się dokładnie do całości gospodarstwa (przydatne przy wspólności majątkowej). To tylko sposób prezentacji — nie zmienia danych ani sumy Razem. Widok dziecka pokazuje to, co odkładacie na jego cel (pozycje i aktywa z tym dzieckiem jako beneficjentem) — dzieci składają się na rodzinę, więc widać je na hero, nawet gdy nic jeszcze nie jest na nie odłożone (kwota = 0). To tylko widok — nie zmienia danych planu i nie jest zapisywany. Dopóki nie ma żadnego dziecka ani przypisania, przełącznik się nie pojawia.
Poza zakresem Razem hero mówi wprost, czyj majątek widzisz — zamiast „Wartość netto całkowita" pokazuje np. „Widok: Kuba · własne + połowa wspólnego" (przy podziale 50/50), „Widok: Kuba · własne + wspólne" albo „Widok: Zosia · odłożone na cel dziecka". Forma „Widok: imię" nie wymaga odmiany imion.
W zakresie osoby lub dziecka wszystko, co liczy się dla całego gospodarstwa, jest albo ukryte, albo tak podpisane:
- karta „Czy jesteśmy bezpieczni?", wynik zdrowia i wykres przychodów i wydatków znikają (liczą całą rodzinę, więc w widoku jednej osoby wprowadzałyby w błąd),
- plan wpłat zostaje, ale jako „Plan gospodarstwa / mc"; w widoku dziecka rzędu wskaźników nie ma wcale (pasywa 0 zł i plan gospodarstwa nic o dziecku nie mówią),
- sugestia rytuału („Rozważcie…") i ocena planu znikają — dotyczą gospodarstwa; zostaje samo „domknięty razem",
- linia „Kapitał własny" przy kredycie (dom − hipoteka) liczy się z tych samych udziałów co reszta widoku: przy podziale 50/50 to połowa wartości mieszkania minus połowa kredytu, a nie pełna wartość mieszkania minus połowa kredytu.
Co się zmieniło — zmiana i jedno zdanie
Kwota w hero to wartość netto na dziś (z kursami na żywo), więc etykieta brzmi „Wartość netto · dziś". Miesiąc ostatniego wpisu niesie pastylka zmiany. Wcześniej etykieta mówiła „· wrzesień" przy kwocie z października. Pod kwotą stoją dwie rzeczy:
- Pastylka zmiany, np. „▼ 8 130 zł we wrześniu". Kreska na jej początku odpowiada jaśniejszemu odcinkowi wykresu obok — to ten fragment linii opisuje.
- Jedno zdanie zwykłym tekstem, np. „Dołożyliście 2 301 zł, ale wyceny i kursy spadły o 10 431 zł." „Dołożyliście" to wpłaty plus spłata kapitału (minus wypłaty); w planie solo i w widoku jednej osoby zdanie brzmi „Dołożono …", a gdy wypłaty przeważyły — „Wyjęliście …". Gdy wyceny się nie zmieniły, zdanie kończy się na wpłatach.
To samo zdanie i to samo rozbicie pokazuje krok 4 Wpisu (przed zapisem), żeby zmiana miesiąca brzmiała wszędzie tak samo.
Pełne rozbicie jest pod „Skąd ta zmiana ›" (te same nazwy co w Analizie), a części zawsze sumują się do zmiany netto:
- Wpłaty — to, co dołożyliście na konta i inwestycje,
- Wypłaty — pieniądze wyjęte z kont (np. sprzedaż ETF), osobno, a nie w wycenach,
- Spłata kapitału — o ile spadły salda długów (kapitał z rat + nadpłaty); nadpłata jest tu, a nie we wpłatach, żeby nie liczyć jej dwa razy. Gdy dług urósł, wiersz nazywa się „Wzrost długu",
- Wyceny i kursy — reszta: ceny, kursy walut, odsetki obligacji, nowe wyceny nieruchomości i ręczne korekty sald. Wcześniej ta część nazywała się „rynek i wyceny", co czytało się jak „straciliśmy na rynku", choć to po prostu reszta.
Pod rozbiciem jest jedno zdanie wyjaśnienia, a gdy są migawki pozycji i jedna pozycja tłumaczy większość wycen — także ona, np. „Najwięcej: Mieszkanie −8 000 zł."
Miesiące uzupełnione później. Gdy poprzednie miesiące mają tylko szacowaną migawkę (patrz Obliczenia → Miesiące uzupełnione później), zmiana liczy się od ostatniego prawdziwego stanu: pastylka mówi np. „▲ 7 778 zł od czerwca 2026", a krótka notka — „Lipiec i sierpień to szacunek, więc liczymy od czerwca 2026." Dzięki temu błąd szacunku nie trafia do „wycen i kursów" i nie udaje straty. Pastylka i podpis wykresu mówią wtedy tę samą kwotę. Gdy sam miesiąc wpisu jest szacunkiem, hero nie rozbija zmiany i mówi tylko o wpłatach. Bez migawek z poprzedniego miesiąca zostaje samo zdanie o wpłatach („Wrzesień: 7 950 zł wpłaty."); bez danych — nic.
W widoku osoby i dziecka liczby liczą się z tych samych udziałów co reszta widoku: przy podziale 50/50 wspólna pozycja daje osobie połowę wpłaty i połowę spłaty, więc rozbicia Kuby i Ani sumują się do „Razem" (np. 4 800 zł + 3 150 zł = 7 950 zł wpłat) — co do złotówki w każdej części. Części rodziny zaokrąglamy raz, a nieparzystą złotówkę wspólnej kwoty dostaje na zmianę jedna i druga osoba: wspólna spłata 679 zł to u Kuby +340 zł, a u Ani +339 zł. Etykieta widoku osoby („Widok: Kuba · …") miesiąca nie mówi, więc pod nią zostaje linijka „stan na …".
Przełącznik osób to jeden rząd: Razem, dorośli, potem „Odłożone dla:" i dzieci. Gdy brakuje miejsca (telefon, długie imiona), grupa „Odłożone dla:" z dziećmi przechodzi do nowej linii w całości — dziecko zawsze widać, bez przewijania w bok.
W zakresie Razem obok jest linia trendu wartości netto z ostatniego roku, podpisana liczbą: „Rok: +48 300 zł", gdy jest migawka sprzed dokładnie 12 miesięcy, a przy krótszej historii — od kiedy liczymy, np. „Od listopada 2025: +41 200 zł". Wcześniejszy podpis „11 mies.: …" wyglądał na pomyłkę.
Trend to wykres z siatką: kwoty na osi pionowej, miesiące na poziomej. Po najechaniu myszą, dotknięciu albo strzałkach klawiatury dymek pokazuje miesiąc i dokładną wartość netto z tego wpisu. Oś pionowa ma okrągłe kwoty (krok 1–2–5, np. co 5 tys. zł), a skala ma zapas, więc drobna zmiana nie wygląda jak skok. Podpisy miesięcy dopasowują się do długości historii: przy kilku miesiącach każdy miesiąc, przy roku co kwartał, przy dwóch latach co pół roku (rok przy pierwszym podpisie i przy styczniu). Kropki przy punktach są do roku historii; miesiąc szacowany (uzupełniony później) ma pustą kropkę i dopisek „szacunek” w dymku. Odcinki dotykające takiego miesiąca są przerywane, a pod wykresem pojawia się wtedy legenda „szacunek: miesiące uzupełnione później". Odcinek opisany w pastylce zmiany jest jaśniejszy.
Gdy historia jest dłuższa niż pół roku, nad wykresem jest zakres 6 mies. · Rok · Całość (przy historii do roku tylko „6 mies.” i „Całość”). Wybór zostaje na tym urządzeniu, a podpis nad wykresem mówi, od kiedy liczona jest zmiana. Na desktopie wykres zajmuje prawą część karty, obok kwoty. Na telefonie stoi pod rozbiciem. Dzieci w przełączniku zakresu są w rzędzie pod rodzicami, wyśrodkowane między nimi.
Wykres jest też w widoku osoby i dziecka. Wartość osoby w każdym miesiącu liczymy tak samo jak rozbicie zmiany: jej pozycje z migawek, wspólne według podziału z ustawień, a resztę majątku według jej dzisiejszego udziału. Przy podziale 50/50 wykresy obu osób sumują się do wykresu „Razem”. Pionowe linie kratki stoją przy podpisanych miesiącach, więc przy długiej historii kratka nie gęstnieje.
Pulpit jest gęsty: podsumowanie na wierzchu, szczegóły w arkuszach na dotknięcie — najważniejsze informacje mieszczą się bez dużego scrolla.
Czy jesteśmy bezpieczni?
Każdy ekran ma swoją rolę: Pulpit to puls i jedna decyzja (rytuał miesiąca), Analiza — przyczyny i trend, Cele — ile brakuje do celów. Dlatego karta z trzema faktami bezpieczeństwa stoi w Analizie (Kondycja), a na Pulpicie zostaje z niej linia pulsu pod kartą majątku. Karta działa w obu trybach widoku (Prostym i Pełnym):
- Poduszka — na ile miesięcy wydatków starczy gotówka i pozycje oznaczone jako poduszka (np. „Poduszka starczy na 13,5 mies. wydatków"), z krótkim kontekstem: poniżej 3 miesięcy „warto ją dobudować", 3–6 „w typowym zakresie", powyżej — „spokojny zapas". Bez wpisu z przychodem pokazuje samą kwotę. Pod spodem jest źródło liczby z oknem średniej, np. „57 953 zł (Obligacje COI) ÷ 4283 zł wydatków/mc (średnia z 6 mies.)" — wykres przepływów niżej liczy z 12 miesięcy i też to mówi, więc dwie różne średnie wydatków nie wyglądają na sprzeczność.
- Odkładacie — średnia stopa oszczędności z ostatnich do 6 miesięcy.
- Dług — jaką część wartości aktywów stanowią kredyty (np. „typowo przy kredycie hipotecznym").
Karta nie ocenia kolorem ani punktami. Moduł „Zdrowie finansów" jej nie zastępuje: wynik 0–100 pojawia się obok, w rzędzie wskaźników, jako dodatkowy szczegół. Najprostsza odpowiedź („na ile starczy poduszka") zostaje na wierzchu niezależnie od liczby włączonych modułów. Karta liczy całe gospodarstwo, więc widać ją tylko w zakresie Razem.
Wskaźniki (KPI)
Na telefonie kompaktowy chip Plan miesięczny (otwiera rozbicie planowanych wpłat), a z modułem „Zdrowie finansów" także Zdrowie (wskaźnik 0–100 — kliknięcie przenosi do Analizy). Etykiety są krótkie, żeby w dwóch kolumnach nic się nie ucinało. Od szerokości „lg" ta sekcja znika w całości — wskaźniki są wtedy w rzędzie pod hero.
Plan odpowiada na pytanie „czy idziemy zgodnie z planem?" — i to jest jedyne miejsce z liczbami planu i wykonania. Wartość to od razu odpowiedź: zapisane / plan, np. „11 754 / 15 754 zł", a podpis mówi różnicę słowami: „Październik: wpłaty + raty 4 000 zł poniżej planu (nadpłata)". Gdy zapisane równa się planowi, kafel nie powtarza tej samej liczby dwa razy — pokazuje „11 754 zł ✓". Gdy cały brak to jedna pozycja, podpis ją nazywa (dług → „nadpłata", inwestycja → jej nazwa w cudzysłowie). Gdy brak nazywa już baner rytuału (kwota i przycisk „Dopisz nadpłatę do października"), podpis jest krótszy — „Październik: wpłaty + raty poniżej planu" — żeby ta sama kwota nie stała na ekranie trzy razy. Gdy wpis pokrywa plan — „Październik: wpłaty + raty zgodnie z planem". Bez wpisu kafel pokazuje samą kwotę planu z podpisem „wpłaty + raty". Kafel otwiera arkusz planu w dwóch kolumnach: Plan i miesiąc ostatniego wpisu (np. Październik) — przy każdej pozycji, ile planujecie i ile zapisaliście (wpłata, nadpłata albo rata). Wiersz, który tłumaczy brak, jest wyróżniony i podpisany, np. „brakuje 4 000 zł" (nie tylko kolorem), a suma kolumn to te same dwie liczby co w kaflu. Pod podpisem jest przycisk „Zmień plan" — rozwija pod tabelą ten sam edytor planu co baner rytuału (z podglądem skutku przy długu). Pozycja, której plan zmieniliście w tej wizycie na Pulpicie, zostaje w arkuszu z przyciskiem „Zmień plan" także przy planie 0 zł — po zapisaniu zera da się wrócić do edycji bez szukania pozycji w Portfelu. Bez wpisu arkusz pokazuje sam plan. Słowo „wpłaty" w hero znaczy tylko wpłaty na konta; tu mowa o wpłatach i ratach, więc zawsze piszemy „wpłaty + raty". Plan to suma planowanych wpłat, stałych rat kredytów i planowanych nadpłat; po stronie „wpłacono" liczą się wpłaty, raty i nadpłaty zapisane we wpisie. Zostawiamy margines 1% (zaokrąglenia rat). Porównujemy z planem bieżącym — historia planu nie jest zapisywana.
Wszystkie kwoty na Pulpicie (kafel planu, arkusz planu, karta osoby, legenda donuta, wykres przepływów) mają spację tysięcy także w liczbach czterocyfrowych: „4 000 zł", nie „4000 zł" obok „15 754 zł". To samo dotyczy euro („2 753 / 3 690 €").
Kafel planu ma stały adres /#pulpit-plan: link z powiadomienia o zmianie
planu miesięcznego otwiera Pulpit, przewija do kafla i stawia na nim fokus
klawiatury.
Pod wynikiem zdrowia jest słowo i — gdy jest — czynnik do poprawy, np. „w porządku · do poprawy: dywersyfikacja" (nazwa czynnika małą literą, bo stoi w środku zdania; po niemiecku rzeczownik zostaje wielką literą; progi: od 75 — dobra kondycja, od 50 — w porządku, niżej — do wzmocnienia), żeby sama liczba nie zostawała bez znaczenia; tekst się zawija, nie jest ucinany. Czynnik musi zgadzać się z kartą „Czy jesteśmy bezpieczni?": mocnych obszarów nie wskazujemy, a dług tylko wtedy, gdy karta też mówi, że jest wysoki — typowa hipoteka nie jest „do poprawy". Dług nie ma osobnej karty — pokazuje go pigułka Pasywa w hero. Pasywa nie są czerwone: czerwień oznacza w aplikacji tylko spadek wartości, a dług to stan.
Zakładki
Na telefonie reszta pulpitu jest w dwóch zakładkach: Struktura i Cel (w widoku osoby lub dziecka jest tylko Struktura, więc pasek zakładek znika). Wcześniej była też trzecia, „Kategorie" — pokazywała te same kategorie i te same procenty co legenda donuta, tylko z inną interakcją. Teraz telefon ma ten sam panel co komputer.
-
Struktura portfela — donut z legendą na poziomie kategorii (np. Emerytura, Inwestycje, Obligacje, Gotówka), z udziałem i kwotą przy każdej; obejmuje też gotówkę (bo liczy się do portfela). Każdy wycinek ma kolor swojej kategorii (ten sam co w Ustawieniach), a gotówka — neutralny szary. Kolor nie zależy więc od kolejności: gotówka nie dostaje koloru kredytu, a po przełączeniu osoby kategorie nie zamieniają się kolorami. Udziały mają zawsze jedno miejsce po przecinku („12,0%", „38,5%"), żeby kolumna procentów miała jedną precyzję. Wiersze legendy są przyciskami: kategoria otwiera arkusz z jej pozycjami (jedna pozycja → od razu szczegóły), a Gotówka — listę kont gotówkowych. Sam donut to ilustracja: wycinki nie są przystankami klawiatury (wybór robi się w legendzie), a kliknięcie wycinka myszą robi to samo co jego wiersz. Pod legendą są długi — wiersz kategorii długu z pełną kwotą (np. „−559 200 zł") i dwiema krótkimi liniami: „Kapitał własny: 290 800 zł" i skąd się bierze („Mieszkanie 600 000 zł − kredyt 309 200 zł"); pełne zdanie jest w podpowiedzi po najechaniu. Arkusz kategorii pokazuje:
- kredyt — oprocentowanie, rata, podział odsetki/kapitał, szacowana spłata,
- obligacje — data wykupu,
- konta z limitem (IKE/IKZE) — pozostały roczny limit wpłat.
Gdy w zakresie jest tylko jedna kategoria (np. widok dziecka), środek donuta mówi kwotę i nazwę kategorii — wcześniej „100% OBLIGACJE", czyli procent bez treści. Przycisk w nagłówku karty mówi wtedy „Szczegóły". Przycisk z sumą otwiera arkusz „Portfel": pozycje inwestycyjne i gotówka malejąco wg wartości, z tą samą sumą co przycisk i środek donuta.
-
Cel — teaser celu nadrzędnego: nazwa + postęp (np. „bez długów", FIRE; tylko w zakresie Razem), z linkiem „Zarządzaj w Cele". Pod paskiem karta mówi o tempie i horyzoncie:
- wolność od długów — o ile saldo długów spada miesięcznie i rok, w którym dług zniknie, np. „dług maleje średnio o 658 zł/mc · przy obecnych spłatach bez długu ok. 2051". „Średnio", bo to spadek salda z migawek ostatnich do 12 miesięcy — hero mówi obok o spłacie kapitału z tego miesiąca („+679 zł"), więc bez tego słowa dwie liczby wyglądały na sprzeczne. Bez historii migawek karta podaje część kapitałową raty i nadpłaty z bieżącego miesiąca (bez „średnio"). Rok pochodzi z jednego harmonogramu długu — tego samego, którego używają Cele, Analiza (wniosek o spłacie i saldo w FIRE) i szczegóły kredytu: saldo, oprocentowanie, rata i średnia nadpłata z ostatnich 12 wpisów (bez wpisów — nadpłata z planu, „wg planu"). Gdy rok z raty wypada później niż koniec umowy, karta niczego nie przycina, tylko mówi oba terminy: „wg umowy do 2049; przy wpisanej racie wychodzi 2053 — sprawdźcie ratę". Procent postępu jest zapisany tak samo jak w Celach (całe procenty, w dół). Szczegóły: Obliczenia,
- cel kwotowy / niezależność finansowa — średnie wpłaty z ostatnich (do 12) wpisów i rok osiągnięcia celu z samych wpłat, bez zysków rynku. Pełna edycja celu żyje w jednym miejscu — na ekranie Cele, żeby nie dublować UI.
- luka w celach — gdy cele z terminem nie mieszczą się w tym, ile
odkładacie, albo któryś cel jest po terminie, pod kartą jest jedna linia
z linkiem do Celów, np. „Cele: poniżej tempa na „Budowa domu” (do czerwca
2027) · po terminie: „Wakacje” ›". Kwoty braku na Pulpicie nie ma — stoi
tylko w Celach, żeby ta sama liczba nie powtarzała się na trzech
ekranach. Cel-przyczyna i termin pochodzą z tego samego rachunku co werdykt
w Celach. Gdy wszystko się mieści, linii nie ma. Na telefonie linia jest w
zakładce Cel.
Obok kafle „Dla dziecka:
{imię}" (forma bez odmiany imienia): majątek odkładany na cel danego dziecka (beneficjent), niezależnie od tego, kto jest właścicielem. Kafel jest klikalny — pokazuje szczegóły (jedna pozycja → wprost, wiele → lista).
Na desktopie (≥ lg) — Wealth Command Center
Na szerokim ekranie pulpit nie jest „rozciągniętym telefonem": zakładki znikają, a wszystkie sekcje układają się w jeden spójny widok. Widok telefonu pozostaje bez zmian — cała ta kompozycja to warstwa dodana od szerokości „lg" w górę.
- Powitanie — zamiast tytułu „Pulpit" powitanie zależne od pory dnia, skierowane do pary: „Dobry wieczór, Kuba i Ania".
- Hero na pełną szerokość — wartość netto (największa liczba w aplikacji), zdanie „co się zmieniło", „stan na …" i trend 12 miesięcy.
- Rząd KPI pod hero — Aktywa · Pasywa · Zdrowie · Plan/mc w spokojnych kartach. Desktop nie ma pigułek pod kwotą w hero, więc podpis „Aktywa" rozbija sumę: „portfel 431 tys. zł · nieruchomości 850 tys. zł" — nieruchomości są widoczne bez wchodzenia w Portfel. „Zdrowie" prowadzi do Analizy, „Plan/mc" otwiera rozbicie wpłat. Każdy kafel, który coś otwiera, ma przy etykiecie strzałkę „›" — sam efekt najechania nie mówił, że da się kliknąć.
- Struktura portfela — jedna karta, ta sama co na telefonie (patrz Zakładki): donut i legenda na poziomie kategorii, z kwotami i udziałami zawsze widocznymi; drobne pozycje zwinięte w „Inne". Wiersze legendy (także „Gotówka") są przyciskami; wycinki donuta nie są przystankami klawiatury — wcześniej miały rolę przycisku bez widocznego fokusu, a Enter tylko podświetlał wycinek. Pod legendą są długi z kapitałem własnym w dwóch krótkich liniach (12 px), zamiast jednego zdania w 11 px łamanego na cztery linie w wąskiej kolumnie.
- Cel i dzieci — druga kolumna obok struktury odpowiada na inne pytanie: „dokąd zmierzamy?". Karta celu z tempem i horyzontem, pod nią kafle dzieci — jeden pod drugim, więc żaden nie rozciąga się do wysokości sąsiedniej karty.
- Wpłaty osoby (widok osoby lub dziecka) — cel to plan rodziny, więc w jego
miejscu stoi karta „Wpłaty:
{imię}" (w widoku dziecka: „Odłożone dla:{imię}" — dziecko nic nie wpłaca, to pieniądze odkładane dla niego): co ta osoba dołożyła w ostatnim wpisie, pozycja po pozycji (przy wspólnych z dopiskiem „½ wspólnej"), z sumą i udziałem w spłacie kapitału. Wpłaty na cel dziecka (np. obligacje z 800+ na koncie rodzica) nie mieszają się z własnymi — stoją niżej, pod podpisem „Odłożone dla: Zosia". „Razem" obejmuje wszystko, więc to te same liczby co w zdaniu hero. Struktura nie rozlewa się wtedy na całą szerokość ekranu. Gdy w zakresie jest tylko jedna kategoria (np. Zosia ma same obligacje), zamiast pełnego pierścienia „100%" karta pokazuje jeden wiersz z nazwą i kwotą — wykres z jednym wycinkiem niczego nie porównuje. - Przychody i koszty życia (moduł „Przepływy", tylko zakres Razem) — pod strukturą i celem: najpierw „gdzie jesteśmy" i „dokąd zmierzamy", przepływy to kontekst. Nad słupkami zdanie, które łączy wydatki z poduszką: „Średnio z ostatnich 12 mies.: przychody 15 955 zł, wydatki: na życie 4 783 zł + raty 3 804 zł = 8 587 zł; odkładacie (wpłaty i nadpłaty) 7 368 zł/mc". Suma „= 8 587 zł" to ta sama liczba i to samo okno (do 12 ostatnich miesięcy z przychodem), z których karta „Czy jesteśmy bezpieczni?" liczy poduszkę — bez tego pomostu „na życie" z wykresu i „wydatki z ratami" z poduszki wyglądały na dwie różne kwoty. „Na życie" to przychód minus wpłaty, nadpłaty i raty (wydatków nie mierzymy). Bez kredytów zdanie nie wspomina rat. Seria na wykresie nazywa się „Na życie" (wcześniej „Na życie i reszta"). Zdanie ma ograniczoną szerokość (ok. 65 znaków), żeby nie ciągnęło się przez cały ekran. Kwoty po prawej nad wykresem to bieżący miesiąc i są tak podpisane („Październik: 15 955 zł · 4 201 zł"), żeby nie myliły się ze średnimi w zdaniu. Oś pisze kwoty tak jak reszta aplikacji: „30 tys.", nie „30k". Wykres zostaje na Pulpicie, bo Analiza go nie ma.
- Insights Rail (od bardzo szerokich ekranów) — prawa kolumna z „Tematami do przeglądu" (max 3). Pojawia się tylko wtedy, gdy jest o czym mówić: bez tematów kolumny nie ma. Nie powtarza zdania o wzroście z hero ani statusu rytuału, który na Pulpicie ma własny baner (niżej).
- Chip profilu w bocznym menu (na dole) pokazuje osobę przy tym urządzeniu — na komputerze Ani „Ania", nie zawsze osobę główną. To ta sama reguła co „Ty" w Ustawieniach: w chmurze liczy się rola wybrana na urządzeniu, a lokalnie (bez wyboru) — osoba główna. Gdy nie wiadomo, kto siedzi przy urządzeniu, chip pokazuje nazwę planu albo „Kuba i Ania" — nie zgadujemy osoby.
- Na końcu strony — para i rytm planu: avatary i imiona („Kuba i Ania"), liczba wpisów i data ostatniego oraz następny wpis (np. „następny wpis: listopad 2026"). Strona nie urywa się na pasku długu. Miesiąc i rok są sklejone, więc na wąskim telefonie „2026" nie zostaje samo w ostatniej linii.
- Dzwonek (gdy druga osoba zmieniła coś w całym planie) stoi w nagłówku Pulpitu, obok przełącznika motywu i przycisku „Dodaj wpis" — nie w osobnym wierszu nad powitaniem. Patrz Powiadomienia.
Operacje w trakcie miesiąca
Gdy masz konta z instrumentami,
pod hero jest karta „<Miesiąc> · w toku": ostatnie operacje tego miesiąca
(data, opis, kwota) i link „Operacje: N · otwórz wpis". Przycisk
„Operacja" (na telefonie także pływający, nad dolną nawigacją — pod kciukiem)
otwiera arkusz operacji: zakup w XTB zapisujesz od razu, a na koniec miesiąca Wpis
ma go gotowego. Po zapisie komunikat „Zapisano: Kupno CSPX. Trafi do wpisu za
październik 2026." z Cofnij. Operacje w trakcie miesiąca nie zmieniają
banera rytuału — miesiąc dalej „czeka na wpis", dopóki ktoś go nie zrobi.
Miesięczny rytuał
Pulpit zależy od tego, czy bieżący miesiąc jest już domknięty:
- Przed wpisem — baner „
{Miesiąc}czeka na wpis" z przyciskiem Zrób wpis. Jeśli jedna osoba już zapisała, baner mówi, na kogo czeka: „{Miesiąc}czeka jeszcze na: Kuba". Gdy wpis ma kwoty, ale nikt nie jest oznaczony jako ten, kto go zapisał (starszy zapis z urządzenia bez wybranej osoby), baner nie udaje, że wpisu nie ma: „{Miesiąc}zapisany — do potwierdzenia" z przyciskiem Otwórz wpis. Baner, pasek stanu i status pary we Wpisie korzystają z jednej reguły statusu miesiąca — patrz Wpis miesięczny. - Po domknięciu przez oboje — „
{Miesiąc}domknięty razem · Kuba i Ania" (to nagłówek sekcji — czytnik ekranu znajdzie go na liście nagłówków) (imiona osób, które zapisały wpis; daty zapisu wpis nie przechowuje) i jedna sugestia „Rozważcie…", tylko z pewnych reguł: najpierw zaległy wpis albo wykup obligacji w ciągu 90 dni, potem brak względem planu miesiąca, potem pozycja co najmniej 5 pp poniżej celu alokacji (ten sam model co „Rozłóż wpłatę" w Portfelu). - Brak względem planu to wybór, nie nagana. Baner mówi, czego brakuje i
przy czym („Rozważcie: do planu brakuje 4000 zł przy pozycji „Kredyt
hipoteczny"" — „przy pozycji", żeby nie odmieniać nazw wpisanych przez Was) —
bez powtarzania „X z planowanych Y", bo te liczby są we wskaźniku planu — i daje
dwa wyjścia:
- „Dopisz nadpłatę do października" (przy inwestycji: „Dopisz wpłatę do…") — otwiera Wpis na tym miesiącu. Wcześniej przycisk brzmiał „Nadpłać 4 000 zł teraz", jakby aplikacja robiła przelew; GrapeVest niczego nie płaci, tylko zapisuje to, co zrobiliście w banku,
- „Zmień plan nadpłaty" („Zmień plan wpłat") — rozwija pole z planowaną kwotą tej pozycji na miesiąc; zapis zmienia plan od razu (0 zł wyłącza pozycję z planu). Przy długu pod polem widać skutek na żywo, liczony z tego samego harmonogramu co cel „Wolność od długów": „przy 4 000 zł: bez długu ok. 2034", a po wpisaniu 0 — „przy 0 zł: bez długu ok. 2051". Nikt nie zapisze zera, nie wiedząc, co to zmienia. Ten sam edytor otwiera przycisk „Zmień plan" w arkuszu planu (przy wyróżnionym wierszu braku). Pole ma szerokość kwoty; obok są Zapisz plan i Anuluj (Esc działa tak samo i oddaje fokus przyciskowi „Zmień plan"). W planie dla pary pod polem stoi notka „Ania zobaczy tę zmianę — plan jest wspólny". Po zapisie na dole ekranu pojawia się komunikat z przyciskiem Cofnij, np. „Plan nadpłaty: 4 000 → 0 zł" — cofnięcie przywraca poprzednią kwotę, także gdy baner po zapisie zniknął (plan został „wykonany").
- Ten sam brak od 3 miesięcy i dłużej znaczy zwykle, że plan nie pasuje do życia. Wtedy baner mówi to jako obserwację o planie, a nie kolejny licznik: „Nadpłaty 4000 zł przy pozycji „Kredyt hipoteczny" nie było we wpisach od 2 lat — może plan jej nie potrzebuje?" (przy inwestycji: „…może plan jest za wysoki?"). Czas podajemy w miesiącach, a od roku — w latach („od roku", „od ponad 2 lat"), żeby ta liczba nie stała obok serii domkniętych miesięcy („to już 24. miesiąc z rzędu") — sukces i brak nie mówią tą samą liczbą. Zmiana planu idzie wtedy pierwsza, a nadpłata zostaje drugą opcją. Liczymy kolejne wpisy z brakiem przy tej samej pozycji, porównując je z bieżącym planem.
- Nadpłata, która karmi cel główny. Gdy cel główny to „Wolność od długów", a
brakuje właśnie nadpłaty kredytu, pytanie „może plan jej nie potrzebuje?"
działałoby przeciw temu celowi. Baner mówi wtedy skutek, nie decyduje za Was:
„Nadpłata 4 000 zł/mc przybliża koniec kredytu z 2051 do ok. 2034 — od 2 lat
jej nie było. Zostawić czy zmienić?". Lata pochodzą z harmonogramu długu
(
debtFreeHorizon— ten sam rok co w Celach i na karcie celu): 2051 przy obecnym tempie spłat, 2034 przy nadpłacie z planu. „Dopisz nadpłatę" jest wtedy główną akcją, a „Zmień plan" drugą — z podglądem skutku w polu. Zmianę planu zobaczy partner (zapis zmian planu w powiadomieniach). - Brak od roku i dłużej to już nie „miesiąc bez nadpłaty", tylko plan, którego w praktyce nie realizujecie. Baner pyta wtedy o plan: „Plan zakłada 4 000 zł nadpłaty — w praktyce jej nie robicie. Skrócić kredyt o 17 lat czy zmienić plan?" (17 lat to różnica 2051 → 2034 z tego samego harmonogramu). Licznik serii („Pełna kiść — to już 24. miesiąc z rzędu") schodzi wtedy z banera do stopki Pulpitu — sukces i długi brak nie stoją w jednej karcie.
- Zdanie „Wpłaty + raty w tym miesiącu zgodne z planem." pada tylko wtedy, gdy plan został naprawdę sprawdzony i wpłaty go pokrywają. Bez ustawionego planu wpłat baner mówi, że nie ma z czym porównać — nie udajemy, że „wszystko idzie zgodnie z założeniami".
Miesiąc jest bieżący wg kalendarza — gdy wejdzie nowy, baner wraca do zaproszenia.
Pasek stanu (komputer)
Na pozostałych ekranach (na Pulpicie go nie ma) górny pasek pokazuje wartość netto i to, co faktycznie sprawdza: status bieżącego miesiąca — „Październik: wpis ✓" (domknięty), „Październik: Ania ✓ · czeka na: Kuba", „Październik: zapisany, do potwierdzenia" albo „Październik czeka na wpis". To ta sama reguła co baner rytuału i status pary we Wpisie — wcześniej pasek pisał „wpis ✓", gdy wpis miał jakiekolwiek kwoty, choć baner obok mówił „czeka na wpis". Jeszcze wcześniej pisał „na kursie ✓", choć planu nie porównywał; plan i wykonanie są we wskaźniku planu na Pulpicie.
Zaległy miesiąc
Jeśli w historii jest luka — miesiąc bez wpisu między pierwszym wpisem a
bieżącym — pod kafelkami pojawia się bursztynowy pasek „⏳ Zaległy wpis:
{miesiąc}" (lub „Zaległe wpisy: N — zacznij od {miesiąc}"). Kliknięcie otwiera
Wpis wprost na tym miesiącu (link ?month=RRRR-MM), żeby
pominięty miesiąc nie zniknął po cichu. Nowy użytkownik bez historii nie widzi
paska (nie ma czego zalegać).
Ważne momenty
GrapeVest reaguje na prawdziwe kamienie milowe — spokojnie i raz, bez grywalizacji:
- Seria domkniętych miesięcy. Po domknięciu miesiąca baner rytuału pokazuje kiść winogron: każdy miesiąc domknięty razem to jedno winogrono, pełna kiść to sześć miesięcy z rzędu. Nowe winogrona „dojrzewają” po kolei, a pod spodem widać, który to już miesiąc z rzędu.
- Karta kamienia milowego nad rytuałem pojawia się, gdy od ostatniej wizyty na tym urządzeniu wartość netto przekroczyła okrągły próg (np. 500 000 zł), osiągnęliście cel albo zdrowie finansów weszło na wyższy poziom. Jedno zdanie, jedno przejście dalej i przycisk zamknięcia; ta sama chwila nie wraca.
- Wartość netto „dojeżdża” od kwoty z poprzedniej wizyty do bieżącej.
Pierwsza wizyta niczego nie świętuje (aplikacja tylko zapamiętuje stan), tryb demo też nie. Przy systemowym „Ogranicz ruch" zamiast animacji jest krótkie przenikanie. To, co widziano, zapamiętuje przeglądarka na tym urządzeniu — nie trafia do planu ani na serwer.
Przycisk ustawień (zębatka w prawym górnym rogu na telefonie) stoi w nagłówku ekranu i przewija się razem z nim — nie wisi nad kartami przy przewijaniu. Etykiety dolnej nawigacji mają 12 px.
Avatary osób to inicjały na stałym dla danej osoby odcieniu (te same na Pulpicie, w menu i w ustawieniach); emoji pojawia się, gdy ktoś je wybrał.