Cele (🎯)
Kierunek na lata i konkretne wydatki po drodze. Ekran ma dwie części, które celowo działają inaczej:
- Główny cel to kierunek dla całego majątku (np. wolność od długów, milion w płynnych aktywach, niezależność finansowa). Jego postęp liczy się sam — z Portfela.
- Cele na wydatki to konkretne kwoty z terminem: wakacje w sierpniu, wkład własny, studia dziecka. Każdy ma swoje „Odłożone".
Kolejność na ekranie jest stała: najpierw odpowiedź, czy cele mieszczą się w tym, co odkładacie (na całą szerokość), pod nią zwarty wiersz głównego celu (nazwa, pasek postępu, kiedy przy obecnym tempie), a niżej lista celów. Na komputerze lista jest tabelą — Cel | Termin | Odłożone / kwota | Miesięcznie | Akcje — żeby cele dało się porównać wzrokiem; pola „Odłożone" stoją w jednej kolumnie, a „Edytuj" zawsze w tym samym miejscu wiersza. Na telefonie te same informacje są na kartach, a wiersz głównego celu stoi pod listą celów — żeby do „Dodaj cel" nie trzeba było przewijać za kartę głównego celu. W obu widokach kolejność celów jest ta sama: najpierw cele po terminie, potem według terminu, na końcu cele bez terminu.
Przycisk Dodaj cel stoi przy nagłówku listy, a formularz otwiera się nad listą — na telefonie nie trzeba przewijać za wszystkie karty. Po dodaniu kursor (fokus) trafia na kartę nowego celu, a czytnik ekranu słyszy „Dodano „…"".
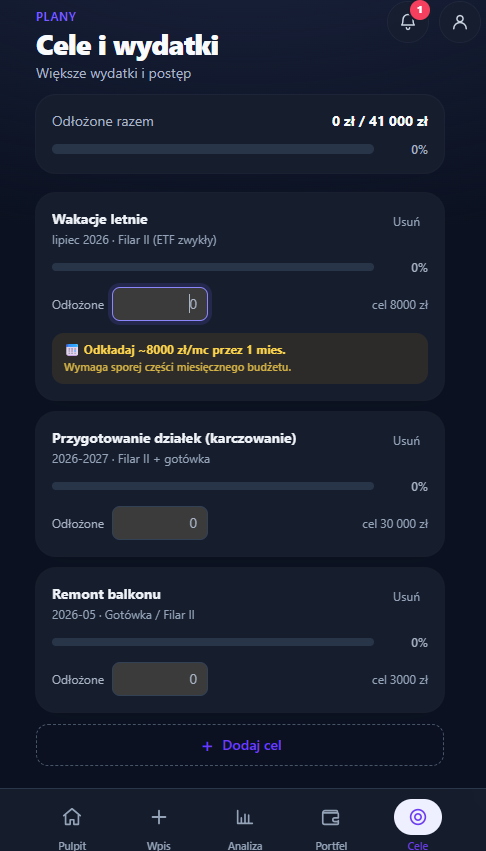
- Cel pokazuje fakty: postęp, kwotę i ile odkładać miesięcznie do terminu — np. „~1000 zł/mc · 16 lat" (powyżej dwóch lat czas jest w latach, nie „195 mies."). Ocena, czy to się mieści, jest w jednym miejscu — w odpowiedzi na górze.
- Kwoty szacunkowe („ok.", „~") są zaokrąglone, żeby nie udawały dokładności, której szacunek nie ma: do 10 zł poniżej 1000 zł, do 50 zł do 10 000 zł i do 100 zł powyżej („~1000 zł/mc", nie „~1022 zł/mc"). Procent na pasku celu jest w całych procentach i zaokrąglany w dół — 99,6% to jeszcze nie „100%".
- Odłożone wpisuje się wprost na liście, w zwykłym polu kwoty z „zł". Kwota jest sformatowana („120 000") i zapisuje się po wyjściu z pola (albo Enterem). Zapis potwierdza jeden komunikat na dole ekranu, z Cofnij (patrz niżej) — przy polu nie ma już drugiego „✓ Zapisano". Niepoprawna kwota nie jest zapisywana: pole wraca do ostatniej zapisanej wartości, a pod nim zostaje komunikat w kolorze błędu (nie w czerwieni spadku wartości), np. „To nie jest kwota — zostaje 5000 zł.". W tabeli komunikat ma własny wiersz pod celem, na całą szerokość (nie zawija się w wąskiej kolumnie kwoty). Escape w polu przywraca zapisaną kwotę — wyjście z pola niczego wtedy nie zapisuje.
- Tabela celów (komputer) ma stałe szerokości kolumn: nie przeskakuje, gdy pod nazwą celu pojawia się ślad pary albo gdy cel znika z listy po zrealizowaniu. Nazwa celu zajmuje resztę miejsca i w razie potrzeby się zawija. W kolumnie Akcje „Edytuj" stoi zawsze u góry, po prawej; obok niego, w tej samej linii, „Oznacz jako zrealizowany" (cel po terminie albo z zebraną kwotą), a pod nimi — na całą szerokość kolumny — „Przesuń…" / „Zmień termin". Wiersz celu po terminie ma więc dwie linie akcji, a nie trzy, i nie jest dwa razy wyższy od pozostałych.
- Po wejściu w pole (Tabem albo kliknięciem) cała kwota jest zaznaczona, więc wpisana liczba ją zastępuje — nie dokleja się do starej. Kwota ponad 10 razy większa od kwoty celu to niemal na pewno literówka: nie zapisuje się, a komunikat mówi to wprost („150 000 150 000 zł to ponad 10 razy kwota celu — zostaje 120 000 zł."). Każdą zmianę „Odłożone" można cofnąć: na dole pojawia się „Odłożone na „Budowa domu": 150 000 zł · Cofnij". Ten komunikat nie zabiera fokusu z formularza — osoba z klawiatury może iść dalej — i dlatego nie znika sam: zostaje do następnej akcji, a cofnąć można go też skrótem Ctrl+Z (na Macu ⌘Z), gdy kursor nie stoi w polu tekstowym (patrz „Komunikat „Cofnij"" niżej). Pasek postępu przy absurdalnym stosunku pokazuje „>999%" zamiast wielocyfrowego procentu.
- Pod kwotą widać, na kiedy jest aktualna: „Aktualne na: 30 wrz", a w planie pary — kto ją zmienił: „Zaktualizowane: Ania · 2 paź". Wszystkie daty „kto i kiedy" na ekranie mają jeden format: dzień i skrót miesiąca, a rok tylko wtedy, gdy to nie bieżący rok („30 gru 2025").
- W planie pary pod nazwą celu widać też ostatnią decyzję o celu: kto i kiedy przesunął termin („Przesunięte: Ania · 2 paź") albo zmienił cel w edycji („Zmienione: Kuba · 2 paź"). W tabeli ślad stoi w kolumnie celu, a nie w kolumnie terminu obok czasu trwania. Osoba to właściciel urządzenia — rola wybrana w Ustawieniach (osoba główna albo partner/partnerka). Gdy urządzenie nie wie, kto przy nim siedzi (rola niewybrana), ślad zapisuje się bez osoby i tak też się wyświetla („Przesunięte · 2 paź") — aplikacja nie podpisuje decyzji imieniem osoby głównej „na wszelki wypadek". Tak samo „Odłożone", usunięcie celu i kwota odkładania. Ślad zapisuje się razem z celem, więc w planie w chmurze druga osoba widzi go u siebie; jest szyfrowany jak reszta danych (E2E). Starsze cele po prostu go nie mają.
- Edytuj jest przy celu, Usuń — w edycji celu (żeby nie kliknąć go przypadkiem). Usunięcie można cofnąć: na dole pojawia się „Usunięto „…" · Cofnij" (w planie pary z imieniem, gdy urządzenie zna osobę: „Usunięto „Remont" · Ania").
- Gdy odłożone ≥ kwota, cel ma znaczek „Kwota zebrana" z ptaszkiem w kolorze aplikacji — nie zieleń, która w GrapeVest oznacza wyłącznie wzrost wartości. To fakt o pieniądzach, a nie koniec celu: cel kończy się dopiero przyciskiem Oznacz jako zrealizowany. Na cały ekran jest jedno słowo na zakończony cel — „zrealizowany" (przycisk, komunikat, archiwum).
Cel po terminie
Gdy termin minął, a brakuje pieniędzy, cel mówi to spokojnie („Termin minął — brakuje 3000 zł") i daje dwie akcje — w tej kolejności, bo cel z przeszłości (np. wakacje w sierpniu) zwykle już się odbył:
- Oznacz jako zrealizowany — przenosi cel do archiwum (patrz niżej).
- Przesuń „{cel}" na {miesiąc} · ~X/mc — konkretny nowy termin, policzony tak jak werdykt na górze: brakująca kwota rozłożona na tyle miesięcy, żeby zmieściła się w tym, co zostaje z Waszego miesięcznego odkładania po pozostałych celach. Jedno kliknięcie, z „Cofnij". Propozycja sięga najwyżej 12 miesięcy naprzód — wakacje z tego roku nie lądują w 2029. Gdy z odkładania nic nie zostaje albo wyszłoby dalej niż rok, w tym miejscu jest Zmień termin. Otwiera edycję celu z kursorem od razu na polu terminu. Pole nie podsuwa daty z przeszłości: gdy z odkładania coś zostaje, startuje od miesiąca policzonego jak wyżej (bez limitu roku — decyzja należy do Was), a gdy nie zostaje nic — jest puste. Podpowiedź pod celem mówi tym samym słowem co przycisk: „można przesunąć termin", gdy jest „Przesuń…", i „można zmienić termin", gdy jest „Zmień termin".
Komunikat „Cofnij"
Po usunięciu, zrealizowaniu albo przesunięciu celu na dole ekranu pojawia się komunikat z przyciskiem Cofnij. Znika sam po 8 sekundach, ale:
- odliczanie stoi, dopóki kursor myszy jest nad komunikatem albo fokus z klawiatury jest na „Cofnij" — osoby korzystające z klawiatury i czytnika ekranu mają czas,
- Escape zamyka komunikat od razu,
- po zniknięciu fokus wraca na następny cel na liście (albo na nagłówek listy), a nie na początek strony,
- przyciski przy celach mają w nazwie dostępnej nazwę celu („Oznacz jako zrealizowany: Wakacje"), więc czytnik ekranu wie, którego celu dotyczą. Przycisk przesunięcia mówi nazwę celu wprost na ekranie — „Przesuń „Budowa domu" na luty 2029 · ~6450 zł/mc" — a nazwa dostępna jest dokładnie tym samym tekstem (osoba sterująca głosem mówi to, co widzi),
- na ekranie jest jeden komunikat naraz: nowy (np. po zmianie głównego celu) zastępuje poprzedni, zamiast stawać na nim w tym samym miejscu,
- na telefonie komunikat stoi nad dolną nawigacją, na komputerze — w prawym dolnym rogu okna (nie na środku tabeli); lista dostaje wtedy zapas na dole, więc ostatni cel nie chowa się pod komunikatem. Gdy komunikat i tak zasłoniłby zmieniony wiersz, przenosi się na górę ekranu. Zmieniony wiersz (po zapisie „Odłożone" albo przesunięciu terminu) jest przez chwilę lekko podświetlony — widać, czego dotyczy komunikat,
- komunikat, który nie dostał fokusu — po zapisie „Odłożone" w miejscu i po przesunięciu terminu z podglądu formularza (kursor zostaje w formularzu) — nie znika po 8 sekundach. W tym czasie osoba z klawiatury nie zdążyłaby do niego dojść (WCAG 2.2.1). Zostaje do następnej akcji: kliknięcia poza nim, kolejnego komunikatu albo wyjścia z ekranu. Do tego ogłasza skrót: Ctrl+Z (⌘Z na Macu) cofa zmianę, gdy kursor nie stoi w polu tekstowym — w polu skrót cofa pisanie, jak zwykle w przeglądarce.
Źródło celu i „Odłożone" z Portfela
W trybie prostym pole źródła jest schowane pod Więcej opcji w formularzu celu (cel, który ma już źródło, pokazuje je od razu); w trybie pełnym widać je zawsze.
Pole „Źródło (opcjonalnie)" to lista: pozycje z Portfela i inne aktywa (np. „Gotówka"). Można też wybrać „Inne (opisz)" i wpisać źródło słowami — tak są wyświetlane cele dodane wcześniej, gdy źródło było zwykłym tekstem.
Po wybraniu pozycji pojawia się opcja „Licz „Odłożone" z wartości tego źródła" — na sytuację, gdy całe konto jest przeznaczone na ten cel. Wtedy „Odłożone" nie trzeba przepisywać co miesiąc: cel pokazuje wartość źródła („z „Gotówka" · na bieżąco z Portfela"). Jeśli kilka celów korzysta z jednego źródła, dzielą je po kolei — najpierw cel z najbliższym terminem, każdy maksymalnie do swojej kwoty — więc te same pieniądze nie liczą się dwa razy.
Odpięcie źródła (albo wyłączenie liczenia ze źródła) nie zeruje „Odłożone": zostaje ostatnia wartość wyliczona ze źródła, a formularz mówi to wprost („„Odłożone" zostaje na 20 000 zł — ostatniej wartości ze źródła. Dalej aktualizujecie je ręcznie.").
Gdy źródło celu wchodzi też do miary głównego celu (np. gotówka przy celu „milion w płynnych aktywach"), cel mówi to wprost: „Te pieniądze liczą się też do głównego celu". To te same złotówki widziane z dwóch stron, a nie dodatkowy majątek. Dotyczy to także starszych celów ze źródłem wpisanym tekstem, jeśli w opisie da się rozpoznać pozycję z Portfela (np. „Inwestycje ETF + gotówka" → „Gotówka"). Gdy opisu nie da się dopasować, widać ogólną uwagę: „Jeśli te pieniądze są w Portfelu, liczą się też do głównego celu".
Zrealizowane cele
Oznacz jako zrealizowany nie zmienia „Odłożone" — cel dostaje oznaczenie i datę, znika z planu i sum, i trafia do zwiniętej sekcji „Zrealizowane (N)" na dole ekranu. Nagłówek sekcji podsumowuje, ile razem udało się odłożyć na te cele („razem odłożyliście 13 000 zł"). Zaraz po kliknięciu można to cofnąć („„Wakacje" w zrealizowanych · Cofnij"), a później przywrócić cel przyciskiem Przywróć w tej sekcji. W planie pary archiwum mówi też, kto zakończył cel: „Zrealizowany 2 paź · Kuba". Cel z zebraną kwotą (odłożone ≥ kwota) też ma przycisk „Oznacz jako zrealizowany". Gdy kwota jest zebrana na wszystkie cele w toku, odpowiedź na górze mówi to tym samym dużym nagłówkiem co inne werdykty — „Wszystko zebrane — 308 000 zł na 2 cele", pod nim kwota na kolejny cel — i daje jeden przycisk Oznacz wszystkie jako zrealizowane (z „Cofnij" dla całej grupy; komunikat w poprawnej liczbie: „2 cele w zrealizowanych", „5 celów w zrealizowanych"). Przy jednym celu to zwykły przycisk „Oznacz jako zrealizowany", a komunikat ma nazwę celu („„Telewizor" w zrealizowanych"). Spokojnie: znak w kolorze aplikacji, bez konfetti i bez zieleni.
Kwota na kolejny cel mówi, skąd jest — tak jak werdykt. „Wolne" pojawia się tylko przy kwocie, którą podaliście sami („5000 zł/mc wolne na kolejny cel"). Gdy bazą jest wpłaty na konta z planu miesięcznego, to plan, a nie wolne pieniądze: „z planu miesięcznego na konta: 6800 zł/mc — na kolejny cel" (te pieniądze są już rozpisane na konta). Przy domyślnym szacunku: „szacunkowo ok. X/mc — na kolejny cel".
Gdy obok celu z zebraną kwotą są tylko cele bez terminu, odpowiedź nie mówi „Żaden cel nie ma jeszcze terminu" (zebrany cel go ma). Nagłówek mówi o zebranych celach — „„Wakacje": kwota zebrana" (przy kilku: „2 cele: kwota zebrana") — a zdanie pod nim, czego brakuje celom bez terminu: „„Samochód" nie ma terminu — dodajcie go, by policzyć kwotę na miesiąc." (przy kilku: „2 cele nie mają terminu — dodajcie terminy…"). Wcześniej było tu „cele bez terminu nie wchodzą do sumy", choć w tym stanie żadnej sumy na ekranie nie ma. Akcja dotyczy tylko zebranych celów: Oznacz jako zrealizowany albo Oznacz zebrane jako zrealizowane. Cel bez terminu zostaje na liście.
Po zrealizowaniu wszystkich celów ekran nie wraca do instrukcji z pierwszego uruchomienia. Pokazuje spokojne podsumowanie — „Zrealizowane: 7000 zł na 2 cele", pod nim kwota na kolejny cel z tym samym źródłem („z planu miesięcznego na konta: 6800 zł/mc — dodajcie kolejny cel" albo przy podanej kwocie „5000 zł/mc wolne — dodajcie kolejny cel") — i przycisk Dodaj cel.
Gdy nie ma jeszcze żadnego celu, ekran wyjaśnia, po co są (kwota i termin → ile odkładać co miesiąc i czy wszystko się mieści) i daje jeden główny przycisk Dodaj cel; wybór głównego celu jest wtedy przyciskiem drugiego planu.
Czy cele mieszczą się razem
Każdy cel z osobna może wyglądać realnie, a wszystkie naraz — już nie. Dlatego na górze ekranu zamiast samej sumy odłożonych pieniędzy jest odpowiedź. Nagłówkiem jest werdykt, a liczby, z których wynika — zdaniem pod nim:
Brakuje ok. 15 700 zł/mc — do czerwca 2027, głównie przez „Budowa domu" Cele potrzebują łącznie 22 500 zł/mc, a z planu miesięcznego na konta idzie 6800 zł/mc.
albo
Mieści się — zostaje ok. 1650 zł/mc
a gdy obok są cele po terminie — w tym samym nagłówku:
Mieści się — zostaje ok. 570 zł/mc · „Wakacje" po terminie: brakuje 3000 zł
-
Cele potrzebują łącznie — suma miesięcznych kwot wszystkich celów z terminem (dla każdego: brakująca kwota ÷ liczba miesięcy do terminu). Przy jednym celu z terminem bez „łącznie": „Cel potrzebuje 1000 zł/mc, …".
-
Ile odkładacie — baza oceny i jej źródło, nazwane wprost:
- kwota, którą podaliście przyciskiem Zmień kwotę — „odkładacie X/mc" (bez „ok." — to liczba, którą wpisaliście, a nie szacunek),
- zakres oszczędzania z Wpisu — liczy się jego górna granica, a pod spodem widać „Górna granica zakresu z Wpisu (od 6000 zł do 9000 zł/mc)". Gdy cele potrzebują więcej niż dolna granica, werdykt mówi „Mieści się tylko przy górnej granicy — zostaje ok. X/mc", a nie po prostu „mieści się",
- bez tego — suma planu miesięcznych wpłat w portfelu: „wpłaty na konta z planu miesięcznego to 6800 zł/mc". To plan, nie fakt, więc nie piszemy „odkładacie". Dawniej aplikacja dokładała do planu 20% i pokazywała wynik jako „odkładacie ok. 9100 zł/mc" — to już nie wraca. Do planu na cele nie wchodzą pieniądze odkładane dla kogoś (pozycje z beneficjentem, np. obligacje z 800+ dziecka) — tak samo jak w „Na wolność" i FIRE. W danych przykładowych plan wpłat to 7600 zł/mc, ale 800 zł z tego to 800+ Zosi, więc na cele liczy się 6800 zł/mc (wcześniej Cele liczyły pieniądze dziecka jako Wasze — luka wychodziła ok. 14 900 zamiast 15 700 zł/mc). Scenariusze we Wpisie dalej rozkładają kwotę na wszystkie pozycje, także dziecka,
- bez żadnych danych — domyślny szacunek z prośbą o własną kwotę. To też nie fakt: „Cele potrzebują łącznie X/mc, a szacunkowa kwota na cele to ok. Y/mc.". Gdy przy takim szacunku cele się nie mieszczą, bursztynowa akcja to Podajcie kwotę (otwiera arkusz kwoty) ze zdaniem „Luka jest liczona z szacunku 4000 zł/mc, nie z Waszej kwoty." — przesuwanie celu według wymyślonej liczby nie jest pierwszym krokiem. Propozycja przesunięcia zostaje pod spodem jako druga, cichsza możliwość. Zapis w arkuszu tej samej kwoty (4000 zł) też się liczy — od teraz to Wasza kwota, nie szacunek.
„Odkładacie" pada więc tylko przy kwocie, którą podaliście sami — tak samo w odpowiedzi, w podglądzie formularza i przy kwocie na kolejny cel.
Zmień kwotę pozwala wpisać własną; ta sama kwota wyznacza ocenę pojedynczych celów (scenariusze we Wpisie korzystają z zakresu). W arkuszu kursor stoi od razu w polu, a kwota jest zaznaczona — wpisanie liczby ją zastępuje. Zapisz bez zmiany kwoty niczego nie zapisuje: plan wpłat nie zamienia się w „podaną kwotę", a w planie pary nie pojawia się „Zmienione: …". Zmianę można cofnąć („Kwota na cele: 9000 zł/mc · Cofnij"). Gdy kwota jest podana, a w portfelu jest plan wpłat, w arkuszu jest też Licz z planu miesięcznego na konta: 6800 zł/mc (usuwa też zakres z Wpisu) — usuwa podaną kwotę i ocena wraca do planu (też z „Cofnij"). Etykieta mówi to wprost, bo podana kwota to zarazem górna granica zakresu scenariuszy we Wpisie: po powrocie do planu Wpis liczy scenariusze z domyślnego zakresu (60–120% planu). Kwota jest wspólna, więc w planie pary obok widać, kto i kiedy ją ustawił („Zmienione: Ania · 15 paź"). Kwota, jej źródło i Zmień kwotę stoją w kolumnie podsumowania obok werdyktu (na telefonie — pod nim), pod paskiem „Odłożone na cele w toku" — werdykt zostaje krótki.
-
Jeden werdykt. „Mieści się — zostaje ok. X/mc" albo „Brakuje ok. X/mc". Przy braku werdykt mówi też, do kiedy i przez co: horyzont to termin celu, po którym potrzeba pozostałych celów mieści się w odkładaniu, a przyczyna — cel z największą kwotą na miesiąc (przy remisie ten z bliższym terminem). Gdy cel z terminem jest tylko jeden, bez „głównie": „— do kwietnia 2027, przez „Remont"". Pod nagłówkiem — konkretna akcja: aplikacja szuka najmniejszego przesunięcia terminu jednego celu, które domyka plan. Przycisk Przesuń „Budowa domu" na luty 2029 · ~6450 zł/mc robi to od razu (z „Cofnij"), a zdanie obok mówi skutek: „Wtedy zostaje ok. 370 zł/mc." (zamiast powtarzać to, co jest na przycisku). To ten sam przycisk co przy celu po terminie. Proponujemy tylko przesunięcie, po którym plan naprawdę się mieści. Proponowany termin zostawia zapas — co najmniej 5% miesięcznego odkładania zostaje wolne, żeby plan nie domykał się „na styk" (ok. 100 zł) i nie rozsypał przy pierwszym gorszym miesiącu. Gdy zapasu nie da się zostawić, propozycja liczy się bez niego. Gdy jedno przesunięcie nie wystarczy, werdykt mówi, że pomoże niższa kwota albo większe miesięczne odkładanie. Gdy otwarty formularz celu (dodawanie albo edycja) sam proponuje przesunięcie — liczone razem z celem z formularza — werdykt nie pokazuje drugiej, konkurencyjnej propozycji; mówi tylko, że przesunięcie proponuje teraz formularz poniżej. Brak pieniędzy to spokojna informacja, nie czerwony alarm — i jedyne bursztynowe miejsce na ekranie. Gdy werdykt się zmienia (np. po przesunięciu terminu albo zmianie kwoty), czytnik ekranu go ogłasza.
-
Cele po terminie nie wchodzą do sumy miesięcznej, ale odpowiedź zawsze o nich mówi. Przy braku — osobną, neutralną linią pod werdyktem („Do tego w celach po terminie brakuje łącznie 3000 zł."). Gdy plan się mieści (np. zaraz po przesunięciu, które go domknęło) — w samym werdykcie, żeby „Mieści się" nie przemilczało celów, którymi trzeba się jeszcze zająć („Mieści się — zostaje ok. 570 zł/mc · „Wakacje" po terminie: brakuje 3000 zł"; przy kilku: „cele po terminie: brakuje łącznie …"). Cele bez terminu też nie wchodzą do sumy, bo nie da się ich rozłożyć na miesiące.
-
W planie pary, gdy druga osoba niedawno (w ciągu 14 dni) przesunęła termin wspólnego celu, odpowiedź mówi to jednym zdaniem: „Kuba · 2 paź: nowy termin „Budowa domu" — czerwiec 2027". Zdanie bierze się ze śladu decyzji celu (ten sam, który widać przy celu), pokazuje się tylko na urządzeniu drugiej osoby i tylko wtedy, gdy urządzenie zna swoją rolę. Aplikacja nie zapamiętuje „ostatniej wizyty" — okno 14 dni to jej przybliżenie. Zdanie stoi przed propozycją przesunięcia — najpierw decyzja partnera, potem akcja. Gdy propozycja dotyczy właśnie tego celu, przycisk jest pytaniem do rozmowy, a nie poleceniem: „Porozmawiajcie: przesunąć „Budowa domu" na luty 2029? · ~6450 zł/mc".
-
Gdy wszystkie cele są po terminie, sumy miesięcznej nie ma — odpowiedź mówi, ile brakuje i co zrobić: „„Wakacje" jest po terminie — brakuje 3000 zł. Jeśli cel już się odbył, oznaczcie go jako zrealizowany; jeśli nie — przesuńcie termin." (przy kilku celach: „Cele są po terminie — brakuje łącznie X"). Podpowiedź mówi tym samym słowem co przycisk przy celu: „przesuńcie termin" przy „Przesuń…", „zmieńcie termin", gdy któryś cel ma tylko „Zmień termin". W tym stanie nie ma kwoty miesięcznej ani „Zmień kwotę" — dla celów po terminie nic nie zmieniają.
-
Obok, mniejszym drukiem: „Odłożone na cele w toku: X z Y" z paskiem postępu. To suma kwot celów w toku (bez zrealizowanych). „Postęp celów" w ocenie kondycji w Analizie liczy tak samo — odłożone ÷ kwoty celów w toku — więc obie liczby są równe.
Formularz celu
- Przy dodawaniu i edycji — podgląd w dwóch liniach. Pierwsza: plan celu i suma całego planu — „Odkładaj ~X/mc przez 3 lata · Po dodaniu: łącznie ok. 23 300 zł/mc" (przy edycji: „Po zmianie: …"; gdy innych celów nie ma, bez „łącznie"). Druga: skutek i ocena — „Brakuje ok. 15 700 zł/mc. Razem z pozostałymi celami to więcej niż wpłaty na konta z planu miesięcznego (~6800 zł/mc)…". Ocena nazywa źródło kwoty tak samo jak odpowiedź: „odkładacie" tylko przy kwocie podanej przez Was, „wpłaty na konta z planu miesięcznego" przy planie i „szacunkowa kwota na cele" przy domyślnym szacunku. Ocena realności dotyczy tego, co zostaje z miesięcznego odkładania po pozostałych celach w toku — nie całej kwoty. Mały cel nie jest więc „realny w budżecie", jeśli pozostałe cele już go przekraczają. Edytowany cel nie liczy się przy tym dwa razy.
- Gdy luka jest już w pozostałych celach, a nowy cel sam mieści się w odkładaniu, podgląd nie radzi mu dłuższego terminu ani niższej kwoty — mówi, gdzie jest problem: „Ten cel sam potrzebuje ~210 zł/mc — luka (ok. 15 700 zł/mc) jest już w pozostałych celach." — a pod spodem, w samym podglądzie, jest przycisk przesunięcia innego celu (z nazwą celu, bo w formularzu nie byłoby wiadomo, który termin się zmieni), więc nie trzeba przewijać na górę ekranu. Przesunięcie jest liczone razem z nowym celem — np. „Przesuń „Budowa domu" na sierpień 2029 · …", a nie luty 2029 jak w werdykcie bez nowego celu — i proponowane tylko wtedy, gdy naprawdę domyka plan (także gdy lukę robi dopiero nowy cel). Po „Dodaj cel" odpowiedź mówi więc „Mieści się", a nie „Brakuje ok. 630 zł/mc". Nowego celu przycisk nie przesuwa — jego termin wybieracie w formularzu. Po kliknięciu kursor zostaje w formularzu, na Dodaj cel (albo Zapisz); komunikat „Przesunięto … · Cofnij" nie zabiera go i strona nie przeskakuje. Rada „dłuższy termin, niższa kwota" zostaje dla celu, który sam przekracza miesięczne odkładanie.
- Przy zapisie aplikacja pokazuje wszystkie błędy naraz, każdy pod swoim polem (czerwona ramka i komunikat, np. „Nazwa jest wymagana", „Podaj termin", „Kwota musi być większa od zera"), a kursor trafia do pierwszego błędnego pola. Poprawienie pola od razu gasi jego komunikat.
- Pole terminu korzysta z wbudowanego selektora miesiąca. Termin jest wymagany — bez niego nie da się policzyć kwoty na miesiąc. Podpowiedź pod polem mówi to wprost i zostaje widoczna także obok komunikatu o błędzie.
- Na telefonie Termin i Kwota stoją jedno pod drugim (od szerszych ekranów — obok siebie); puste pole terminu mówi krótko „Miesiąc".
- Kwota przyjmuje tylko cyfry i separatory — liter nie da się wpisać. Po wyjściu z pola cyfry układają się w grupy („19 500").
- Podpowiedź „Studia: imię dziecka" pojawia się w formularzu dodawania, gdy w rodzinie jest dziecko z datą urodzenia, a takiego celu jeszcze nie ma. Wypełnia nazwę i termin (19. urodziny), a kursor ustawia od razu w polu kwoty — z podpowiedzią, jak ją oszacować. Nazwy, którą już wpisaliście, podpowiedź nie nadpisuje — ustawia wtedy tylko termin.
Główny cel
- Wiersz głównego celu pokazuje nazwę, pasek postępu i — gdy da się to policzyć — kiedy cel zostanie osiągnięty przy obecnym tempie.
- Zmień cel otwiera arkusz z typami celu — to grupa przycisków opcji (jeden wybór, strzałki na klawiaturze), z zaznaczonym typem, który jest ustawiony teraz. Własny cel wymaga nazwy i kwoty większej od zera (podpowiedź w polu: „np. 500 000"); dopóki ich brakuje, „Zapisz" jest wyłączone, a pod nim widać dlaczego: „Podaj nazwę celu" albo „Podaj kwotę celu".
- Zmianę głównego celu można cofnąć — po zapisie na dole pojawia się „Główny cel: … · Cofnij", jak przy przesunięciu czy usunięciu celu. Zapis bez żadnej zmiany (ten sam typ, kwota i nazwa) po prostu zamyka arkusz, bez komunikatu.
- Procent postępu głównego celu jest w całych procentach (w dół poniżej 100%) — tak samo jak na Pulpicie i w szczegółach kredytu (np. „19%", a nie „19,9%").
- Cel Wolność od długów pokazuje, kiedy przy obecnym tempie znikną długi: „Bez długów ok. 2051 przy obecnym tempie spłat". To ten sam rok co na Pulpicie, w Analizie i w FIRE — jeden harmonogram: rata + średnia nadpłata z ostatnich 12 wpisów. Gdy w Portfelu jest planowana nadpłata wyższa niż faktyczna, obok stoi jawne „co jeśli": „Przy planowanej nadpłacie 4000 zł/mc byłoby to ok. 2034". Gdy rok z raty wypada po końcu umowy, karta mówi oba terminy („Wg umowy do 2049; przy wpisanej racie wychodzi 2053 — sprawdźcie ratę"). Szczegóły w Obliczeniach.
Główny cel: niezależność finansowa
W trybie pełnym (moduł FIRE włączony) głównym celem może być niezależność finansowa. Po wybraniu tej opcji widać, skąd bierze się kwota:
- Liczba FIRE z Analizy — roczne wydatki ÷ bezpieczna stopa wypłat (minus stałe dochody po FIRE, jeśli je podaliście), plus saldo kredytu, które zostanie do spłaty w roku FIRE. Wzór pod liczbą pokazuje ten składnik, gdy nie jest zerem („… ÷ stopa wypłat 3,5% + saldo kredytu w roku FIRE 412 000 zł."), więc liczba i wzór się zgadzają. W arkuszu jest zaokrąglona do tysięcy („ok. 1 531 000 zł") — to szacunek, a złotówki sugerowałyby dokładność, której nie ma; sam cel liczy się z dokładnej liczby. To ta sama liczba i te same ustawienia co w Analizie → FIRE. Link „Ustawienia FIRE w Analizie" prowadzi prosto do założeń FIRE na zakładce „Przyszłość". Wybór w arkuszu jest zapamiętany na czas przejścia do Analizy — po powrocie na Cele (w ciągu kwadransa) arkusz otwiera się z tym, co było zaznaczone. Przy późniejszej wizycie arkusz już sam się nie otwiera.
- Puste pole kwoty oznacza, że cel idzie za liczbą FIRE i zmienia się razem z wydatkami. Można też wpisać własną kwotę — wtedy wiersz celu pokazuje obok liczbę FIRE dla porównania, a przycisk „Użyj liczby FIRE" wraca do wyliczenia.
- Gdy wydatki nie są jeszcze znane, liczby FIRE nie ma — wtedy potrzebna jest własna kwota.
- Wiersz celu pokazuje, kiedy przy obecnym tempie: „Niezależność ok. 2041 przy obecnym tempie odkładania" — z miesięcznych wpłat do portfela inwestycyjnego i realnego zwrotu z ustawień FIRE (ten sam rachunek co w Analizie).
- Postęp liczony jest z portfela inwestycyjnego, tak jak „% FIRE" w Analizie (szczegóły w Obliczeniach).
W trybie prostym (FIRE ukryte) nowego celu „niezależność finansowa" się nie wybiera. Jeśli jednak już nim jest (np. po przełączeniu z trybu pełnego), cel działa dalej, ale bez odsyłania do ukrytej Analizy FIRE: wiersz mówi „Kwota = roczne wydatki ÷ stopa wypłat", arkusz zaznacza ten typ, a zamiast linku jest informacja, że stopę wypłat i inne dochody można ustawić po włączeniu modułu FIRE w Ustawieniach.